Что такое онлайн-кредит
Онлайн-кредитование — то же самое, что и обычный кредит. Но с одним отличием: всю сделку или её часть можно провести за экраном компьютера или смартфона. То есть не нужно ехать в офис — достаточно оставить заявку на сайте кредитора.
Процесс оформления онлайн-кредита
Онлайн-кредитование проходит точно так же, как оформление займа в офисе:1. Заёмщик ищет кредитора с лучшими условиями и подаёт документы.2. Кредитор проверяет личность заявителя, изучает кредитную историю и другие документы.3. Если человек проходит проверку и принимает условия, стороны подписывают договор кредитования.4. Кредитор переводит деньги, а заёмщик обязуется вернуть долг в срок.
Различие между оформлением кредита в офисе и онлайн-займом только в том, что заёмщик не ходит по офисам, а сравнивает предложения в интернете и заполняет заявку на сайте или в приложении.
Пример заявки на онлайн-кредит
Самый простой способ — оформить кредит онлайн в банке, где человек уже является клиентом. У кредитора есть все данные, поэтому всё пройдёт быстрее. Останется только выбрать сумму и срок.
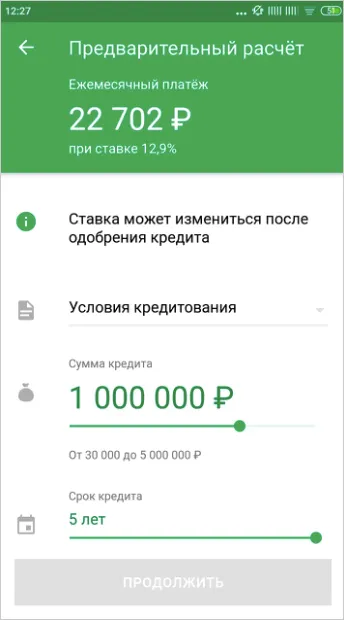
Пример заявки в приложении «Сбербанк.Онлайн». Клиенту банка не нужно заполнять поля с личными данными — они уже есть у кредитора
Подача документов
Для оформления кредита заёмщик должен предъявить паспорт с отметкой о регистрации или документ, подтверждающий временную регистрацию.
Иногда кредиторы запрашивают сведения о финансовом состоянии заёмщика. Чтобы подтвердить доход, могут запросить справку о зарплате с работы или выписку о пенсии. Так кредитор оценивает риски: ему важно понимать возможности клиента — откуда он возьмёт денежные средства на погашение займа. В некоторых случаях возможно оформление без справок и поручителей — зависит от политики кредитора.
Документы подаются онлайн. Оформляя кредит через интернет, заёмщик вносит все данные в электронную заявку и присылает сканы документов.
Рассмотрение заявки
Если сумма небольшая — до 100 тысяч рублей — кредитор может автоматически проверить заявку за 5−10 минут и сразу предложить деньги. Останется только подтвердить заявку и ввести код из СМС.
При крупных кредитах от 100 тысяч рублей кредитор будет более детально проверять заёмщика. Юристы будут уточнять и проверять данные заявителя, изучать кредитную историю и другие показатели, которыми руководствуется служба безопасности компании.
Как правило, срок рассмотрения заявки варьируется от нескольких минут до пяти дней. Проверка интернет-заявки обычно проводится быстрее, чем проверка займа, оформленного в офисе.
Решение и заключение договора
Кредитор смотрит на кредитную историю заявителя и проверяет данные, которые отправил заёмщик. Заявитель вероятнее получит положительный ответ, если в его кредитной истории нет просрочек, а сведения о доходах не оставляют сомнений.
Если всё в порядке, стороны подписывают договор. Юридическую силу имеют документы, подписанные:
- заёмщиком и кредитором на бумаге. Кредитный договор подписывается в офисе банка или передаётся через курьера. У клиента и кредитора остаётся по одному экземпляру;
- простой электронной подписью — ПЭП. Это цифровая подпись, подтверждающая действие заёмщика. Пример ПЭП — сочетание логина и пароля или код из СМС. Простая электронная подпись заменяет личную подпись, если стороны заключили дополнительное юридическое соглашение об использовании ПЭП. Обычно такие соглашения об использовании ПЭП размещаются в заявке. Человека просят отметить пункт о его согласии или просто уведомляют, что нажатие на кнопку — подтверждение его согласия;
- квалифицированной электронной подписью — КЭП.Эта форма цифровой подписи юридически заменяет личную подпись. КЭП заверяется удостоверяющим центром, а клиент получает сертификат. Обычно сертификат хранится в приложении банка и на сервере удостоверяющего центра. Никто, кроме владельца электронной подписи, не может получить данные КЭП.
Деньги перечисляются на карту заёмщика или его счёт.
Как проверить кредитора и не попасть в руки мошенников
1. Проверить кредитора в сервисе Банка России
Легальные кредиторы находятся под надзором Банка России. Проверку лучше начать с сервиса Банка России «Проверить участника финансового рынка»:
ввести название, ИНН, ОГРН, адрес, регистрационный номер или номер лицензии;
проверить, есть ли организация в сервисе;
посмотреть, действует ли её право на работу.
Если организация не находится в сервисе Банка России или её право на работу не действует, сотрудничать с ней рискованно.
Дополнительно стоит проверить список компаний с выявленными признаками нелегальной деятельности. Значки в поисковиках, возраст сайта и отзывы можно использовать только как дополнительные сигналы.
2. Внимательно читать договор
Ознакомиться с договором до подписания. В документе должны быть прописаны все условия взаимодействия: порядок выдачи и возврата займа, полная стоимость кредита, начисляемая процентная ставка.
Пример договора займа под залог недвижимости. Перед подписанием нужно проверить индивидуальные условия, ПСК, график платежей, дополнительные услуги и порядок досрочного погашения.
Стоит задуматься, если кредитор отказывается показать кредитный договор или скрывает общие условия выдачи займа.
Уточнить процентную ставку и условия.До заполнения онлайн-заявки чаще всего указывается минимальная ставка. После одобрения она может измениться.
Когда заключается договор, следует проверить полную стоимость кредита: она прописывается на первой странице кредитного договора в рамке.
Иногда чтобы получить минимальную ставку, необходимо выполнить несколько условий. Они указываются на сайте при заполнении заявки и в условиях предоставления кредита или займа.
Перечитать договор перед заключением сделки. Убедиться, что с последнего прочтения условия не изменились.
Плюсы и минусы онлайн-кредитования
Преимущества кредитования онлайн перед займом в офисе
Заёмщику не нужно тратить время и ездить по банкам и МФО, сравнивая предложения. Заявку можно отправить сразу нескольким кредиторам.
Интернет-заявка на потребительский кредит рассматривается быстрее.
Минусы
Нужно детально проверять кредитора, чтобы не отдать свои данные мошенникам. Проверить лицензию по госреестрам, уточнить процентную ставку и условия, внимательно прочитать договор до подписания.
В остальном заём через интернет ничем не отличается от оформления заявки в офисе.
Что в итоге
Онлайн-кредит позволяет пройти всё оформление или часть этапов через сайт либо приложение. В зависимости от условий кредитора для подписания договора может потребоваться встреча в офисе или с курьером.
Основные этапы остаются теми же: подача заявки и документов, проверка заёмщика, согласование условий, подписание договора и перевод денег.
Состав документов и срок рассмотрения заявки зависят от кредитора. Помимо паспорта могут понадобиться документы о регистрации и доходах.
Договор можно подписать на бумаге или электронной подписью. Перед подтверждением заявки нужно прочитать условия договора и соглашение об использовании электронной подписи.
До передачи личных данных проверьте кредитора в сервисе Банка России «Проверить участника финансового рынка» и в списке компаний с признаками нелегальной деятельности. Одних отзывов и значков в поисковиках недостаточно.
Перед подписанием сравните полную стоимость кредита, ставку, график платежей, дополнительные услуги и условия досрочного погашения. Рекламная минимальная ставка может отличаться от одобренной лично вам.