Минуточку внимания
В этой статье мы затронем общие принципы проверки заёмщиков, которые могут использовать кредиторы. Система анализа клиентов в различных организациях может отличаться, поскольку каждая финансовая компания разрабатывает собственные критерии отбора и постоянно их обновляет.
Анализируют заявку и документы клиента
Какая собирается информация при проверке заявки
Возраст. Многие банки считают наиболее привлекательными клиентов в возрасте 30−40 лет. Нередко у людей в это время наблюдается более стабильный доход.
Менее платёжеспособными признаются студенты до 21 года и пенсионеры от 65 лет. Риск невыплаты долга выше, поэтому многим кредиторам проще в сделке отказать.
Уровень образования. Нередко банки интересуются и уровнем образования заёмщиков. Больше доверия у кредиторов вызывают клиенты с высшим образованием. Многие банки считают, что такие клиенты более ответственно подходят к финансовым вопросам и имеют высокий статус в обществе.
Семейное положение. Большинство кредиторов отдают предпочтение семьям с брачным договором и без детей.
Если есть брачный контракт, то не будет проблем с разделом имущества и долгов в случае развода. Для кредиторов это плюс.
Когда у заёмщика есть дети, у него может быть больше незапланированных трат. Поэтому возрастает вероятность, что человек не справится с обязательствами договора.
Наличие собственности. У клиента больше шансов получить кредит, если у него в собственности есть имущество. Так у банков появляется возможная гарантия, что в случае невыплаты долга они смогут вернуть деньги за счёт собственности заёмщика.
Место работы. Банки могут анализировать сферы деятельности и определять для себя чёрные списки профессий. Их представители могут не получить одобрение кредита. Нередко туда попадают отрасли, которые отличаются сезонными или нестабильными доходами. К ним можно отнести строителей, риелторов, работников ресторанного бизнеса и гостиничного дела.
Трудоустройство. Банки могут установить особые требования по трудоустройству клиентов. К примеру, человек должен трудиться в одном месте от полугода и иметь общий стаж от года.
Уровень доходов. Чем больше у человека доходов, которые он может подтвердить, тем на большую сумму кредита он может рассчитывать. При подаче заявления можно указывать и дополнительные источники, которые приносят деньги. К примеру, доход от сдачи квартиры в аренду.
Что узнают кредиторы из прикреплённых документов
Первым делом кредиторы проверяют подлинность документов и справок. После этого они сверяют с ними указанные в заявке сведения. Допустим, по справке о доходах банки могут определить реальную зарплату человека или удостовериться в семейном положении через свидетельство о браке. Помимо этого, особенно тщательно проверяются паспортные данные заёмщика.
Оценивают кредитную историю человека
Перед выдачей займа кредитные организации проводят тщательную проверку кредитной истории клиента. Она помогает изучить, как вёл себя заёмщик с прошлыми кредиторами. Эта информация позволяет предположить, чего можно ожидать от клиента.
Какая информация может быть полезна банкам:
1. Наличие просрочек по другим кредитам. Если заёмщик безответственно относился к прошлым обязательствам, то есть вероятность, что и в этот раз он будет вести себя так же.
2. Наличие других долгов. Это увеличивает финансовую нагрузку на клиента, и есть вероятность, что он может не справиться с обязательствами.
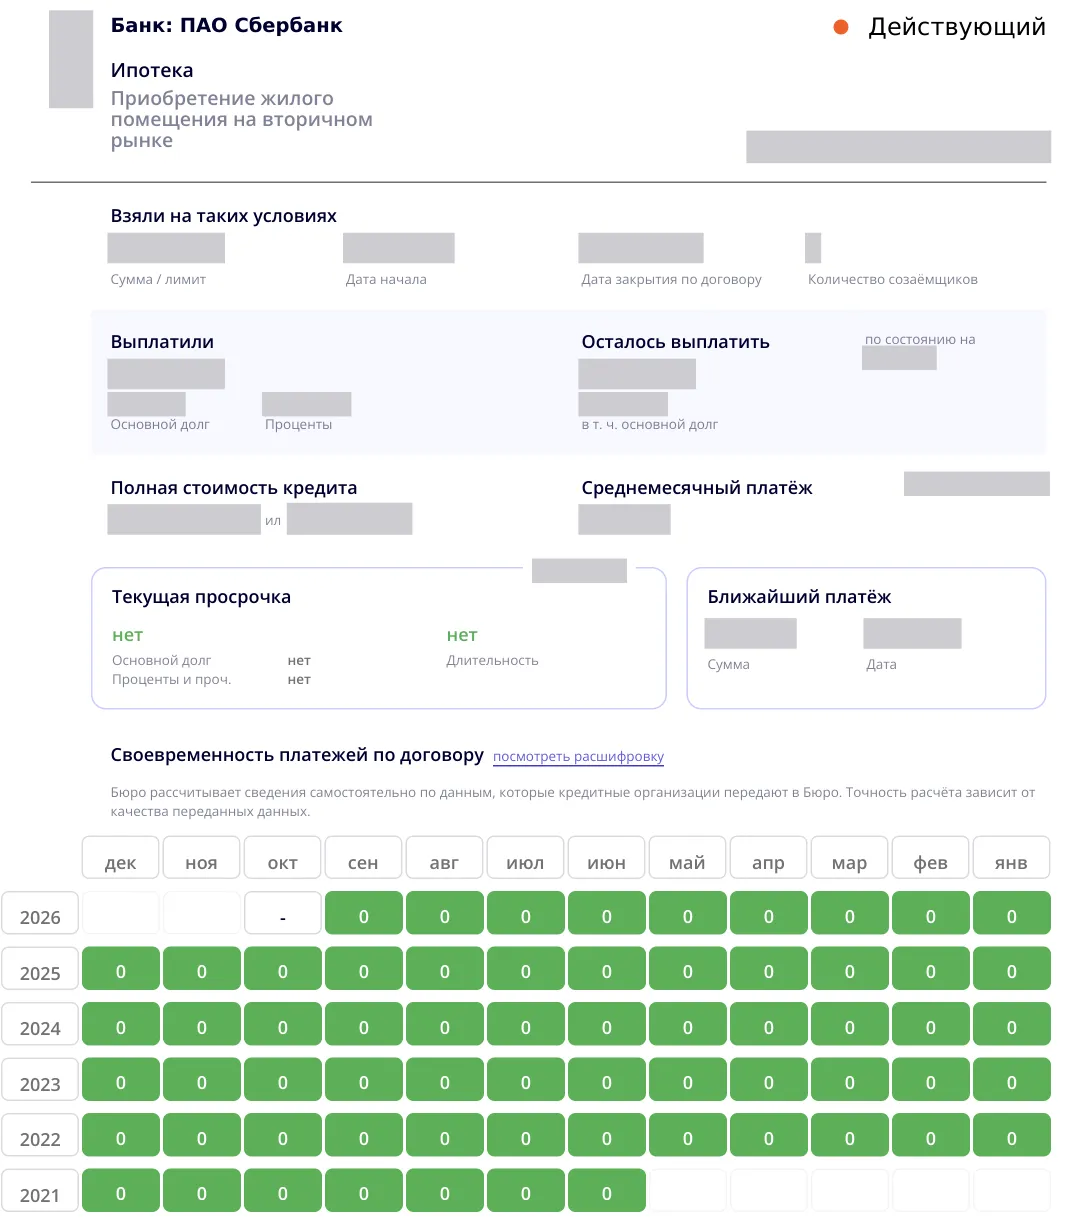
Пример действующего кредита из отчёта «Скоринг Бюро»: остаток долга, текущая просрочка и своевременность платежей. Конфиденциальные сведения скрыты
3. Число заявок. Когда человек подаёт слишком много заявок, банки могут подумать, что клиенту очень нужны деньги и он не оценивает трезво свои возможности. Или же это действия мошенников, которые просто хотят взять деньги, а потом исчезнуть.
4. Наличие отказов. Кредиторы считают их количество. Некоторым банкам будет проще по примеру отказать в сделке, чем рисковать своими деньгами.
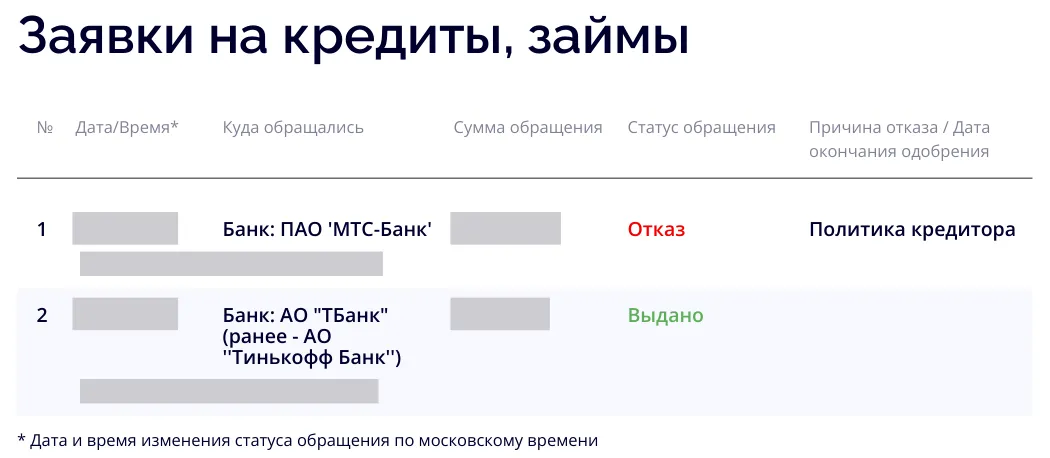
Пример информационной части кредитной истории из «Скоринг Бюро»: заявки на кредиты, решения банков и причина отказа. Конфиденциальные сведения скрыты
Изучают клиента через базы данных
Благонадёжность заёмщика и правдивость указанных в анкете сведений кредитные организации могут проверить и через запрос в различные базы данных:
По государственным источникам. Кредитор сверяет паспортные и идентификационные данные клиента. Например, при потребительском кредитовании он может проверить ИНН заёмщика через ГИС ФНС. Для проверки используют ФИО, дату рождения и данные документа, удостоверяющего личность.
На сайте ФССП. В базе данных ресурса кредиторы могут изучить наличие судебных разбирательств у человека, назначенных ему штрафов и долгов. Особое внимание обращают на дела с другими кредитными организациями. Если заёмщик всячески затягивал дело и старался уйти от возврата денег, новый кредитор, скорее всего, ему откажет.
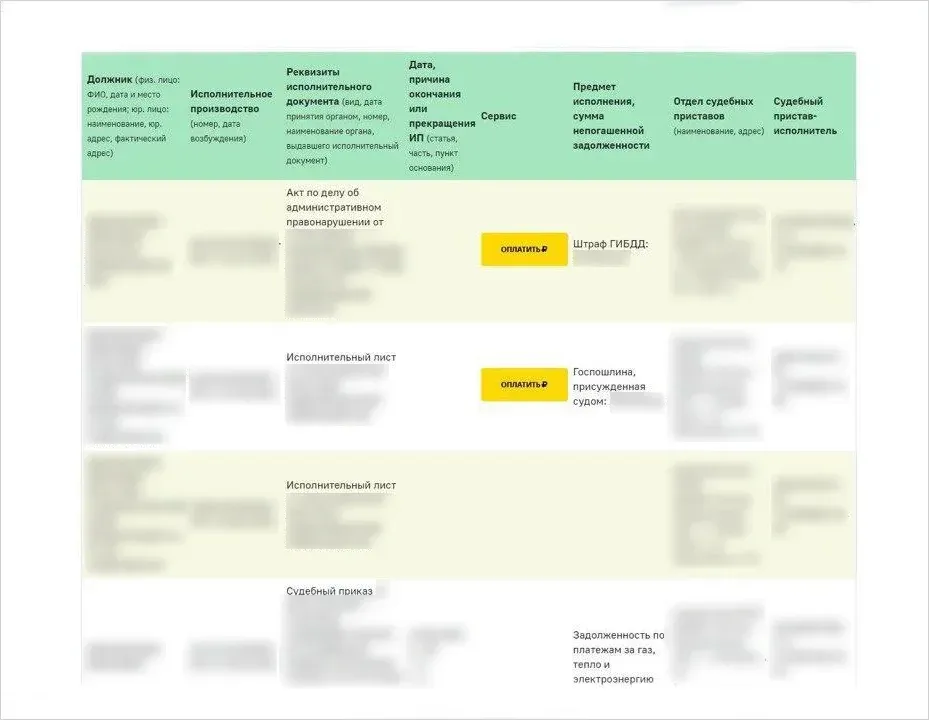
Пример сведений об исполнительных производствах в банке данных ФССП
3. На сайте Росреестра. Нередко банки запрашивают справку о наличии у заёмщика собственности. Так кредитные организации могут убедиться в том, что человек действительно владеет указанным в заявке имуществом.
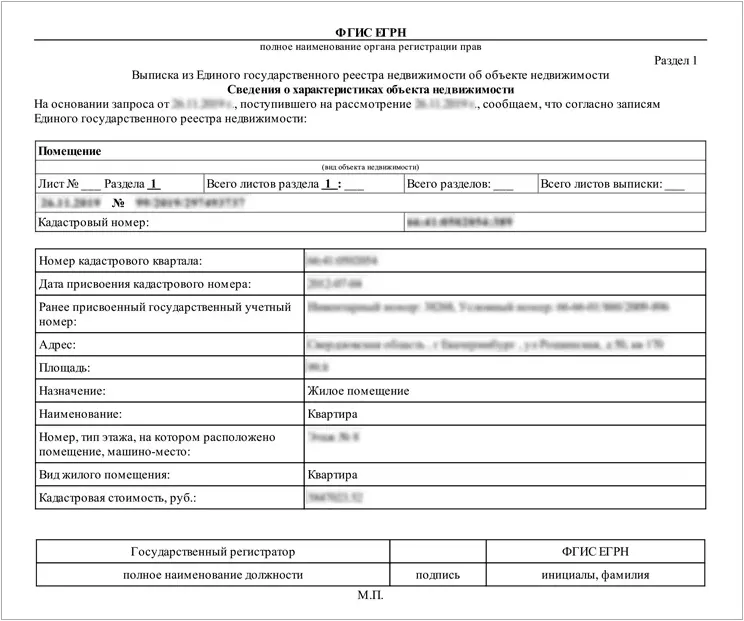
Пример выписки из ЕГРН: характеристики квартиры — лист 1
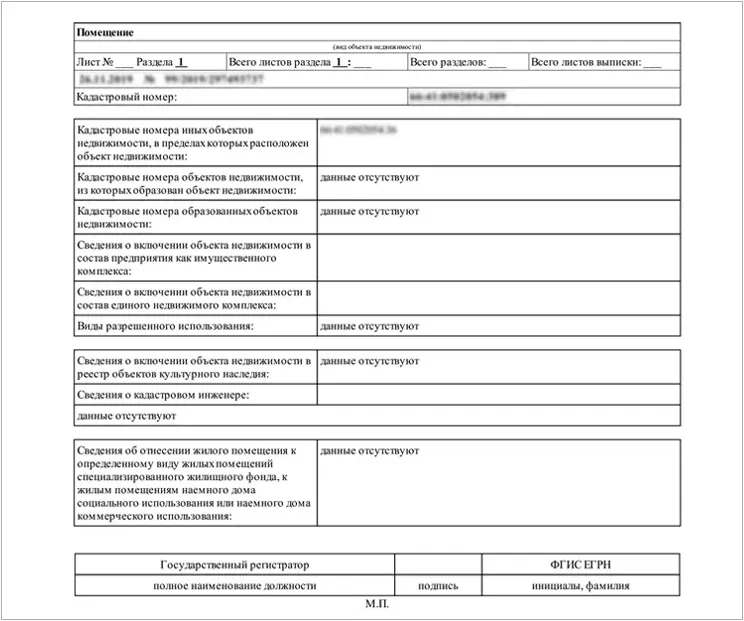
Пример выписки из ЕГРН: продолжение характеристик квартиры — лист 2
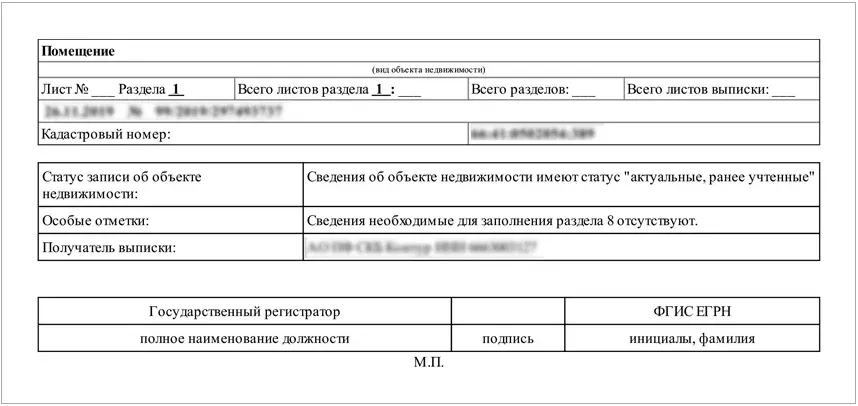
Пример выписки из ЕГРН: статус записи и особые отметки — лист 3
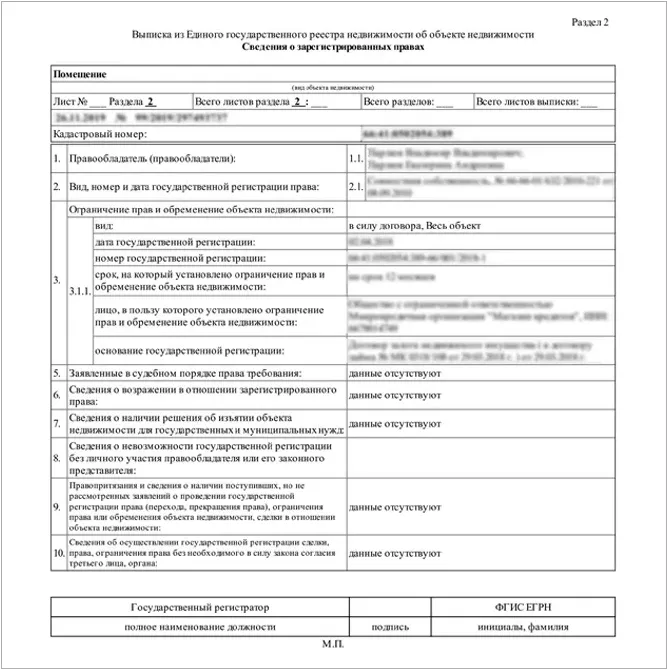
Пример выписки из ЕГРН: зарегистрированные права и обременения — лист 4
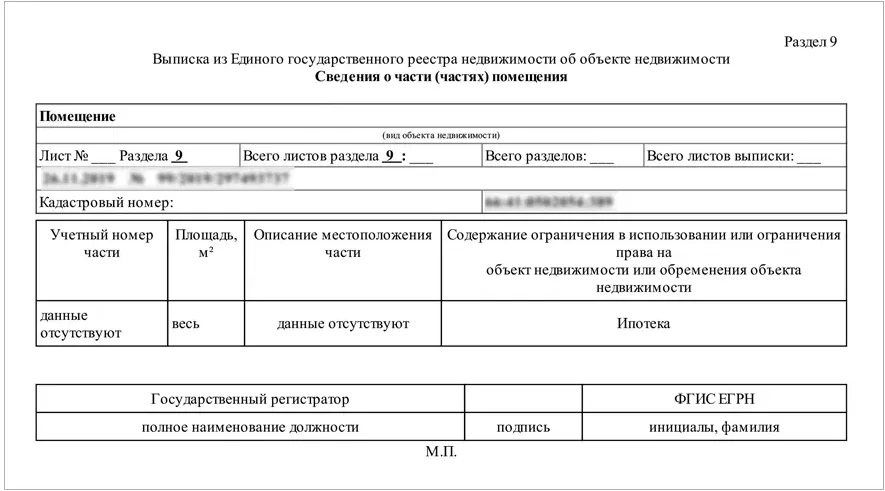
Пример выписки из ЕГРН: сведения о части помещения — лист 5
4. В базах Росфинмониторинга. Здесь проверяют, был ли клиент фигурантом разбирательств по отмыванию денег, полученных преступным путём.
5. На сайте налоговой службы. Некоторые банки могут проверить информацию о постановке человека на учёт в налоговой.
Оценивают риски и могут попросить обеспечение
При выдаче кредита банкам важно иметь гарантии того, что заёмные деньги вернутся обратно и риски финансовых потерь будут минимальными. Поэтому они тщательно изучают платёжеспособность клиента, его ответственность и надёжность. Если уровень доверия к клиенту невысок, банки могут предложить оформить кредит с обеспечением.
Залог. Это может быть движимое и недвижимое имущество. Главные требования — ликвидность и стоимость. То есть залог должен быть востребованным на рынке. Чтобы показать его привлекательность, необходимо предоставить банку оценку имущества.Важно, чтобы цена залогового имущества соответствовала ожиданиям о размере кредита. Чаще всего кредитные организации одобряют сделку на сумму до 60−70% от стоимости предоставленного залога.
Поручитель или созаёмщик.Кредиторы проверят их платёжеспособность. Требования к поручителю и созаёмщику могут быть такими же, как к заёмщику.
Что в итоге
Каждый кредитор проверяет заёмщиков по своей уникальной системе оценки, которая постоянно обновляется.
В заявке следует отражать только правдивые сведения, поскольку кредитор может их проверить.
На основании заявки банки могут сделать выводы о кредитоспособности заёмщика через различные параметры: его возраст, трудоустройство и сфера деятельности, уровень доходов, семейное положение, наличие собственности, образование.
Кредиторы внимательно изучают предоставленные клиентом документы и сопоставляют их с данными из анкеты заёмщика.
Кредиторы анализируют кредитную историю человека и оценивают его поведение с другими кредиторами. Что проверяют банки: наличие просрочек, текущие незакрытые кредиты, количество заявок на получение денег, число отказов и их причины.
Определить надёжность заёмщика помогают государственные и открытые источники: ФССП, Росреестр, Росфинмониторинг, ФНС, а также данные, которые кредитор получает при идентификации клиента.
Если банки оценивают заёмщика как недостаточно надёжного, то они могут предложить ему выдать кредит с залогом, поручителем или созаёмщиком.