Представьте, что по какой-то секретной причине человеку отказали в четырёх банках. Затем ему посоветовали обратиться в компанию «Даём всем». Она состоит из двух компаньонов, а сама организация не имеет лицензий и разрешений от Центрального банка России, зато охотно кредитует людей. Наш герой планирует взять незаконный кредит.
Таких кредиторов называют нелегальными, серыми или черными — в зависимости от тяжести их преступлений. Одни могут выдавать кредиты с безумным процентом, другие — обманывать в документах, отбирать квартиры или силой возвращать долги.
В отличии от легальных участников рынка, такие организации неподконтрольны ЦБ и не соблюдают законы. У них может быть красивый сайт, вежливые сотрудники и якобы выгодные предложения. Но они не отчитываются перед регулятором и работают так, как хотят. До тех пор, пока не столкнутся с правоохранительными органами.
Кто выдаёт кредиты и займы в России
| ✅ Банки | ✅ Микрофинансовые организации, кредитные потребительские кооперативы, ломбарды | ✅ Физические лица: друзья, родственники или частные инвесторы | ❌ Нелегальные кредиторы | |
|---|---|---|---|---|
| Разрешение | Лицензия ЦБ России | Свидетельство о внесении в государственный реестр | Не требуется | — |
| Документ | Кредитный договор | Договор займа | Расписка, договор | — |
| Контроль | Центральный банк РФ | Центральный банк РФ | Совесть | — |
| Максимальная ставка | Ограничена законом | Ограничена законом | По договорённости сторон, но чрезмерные проценты суд может снизить | — |
Кто может выдавать незаконные кредиты
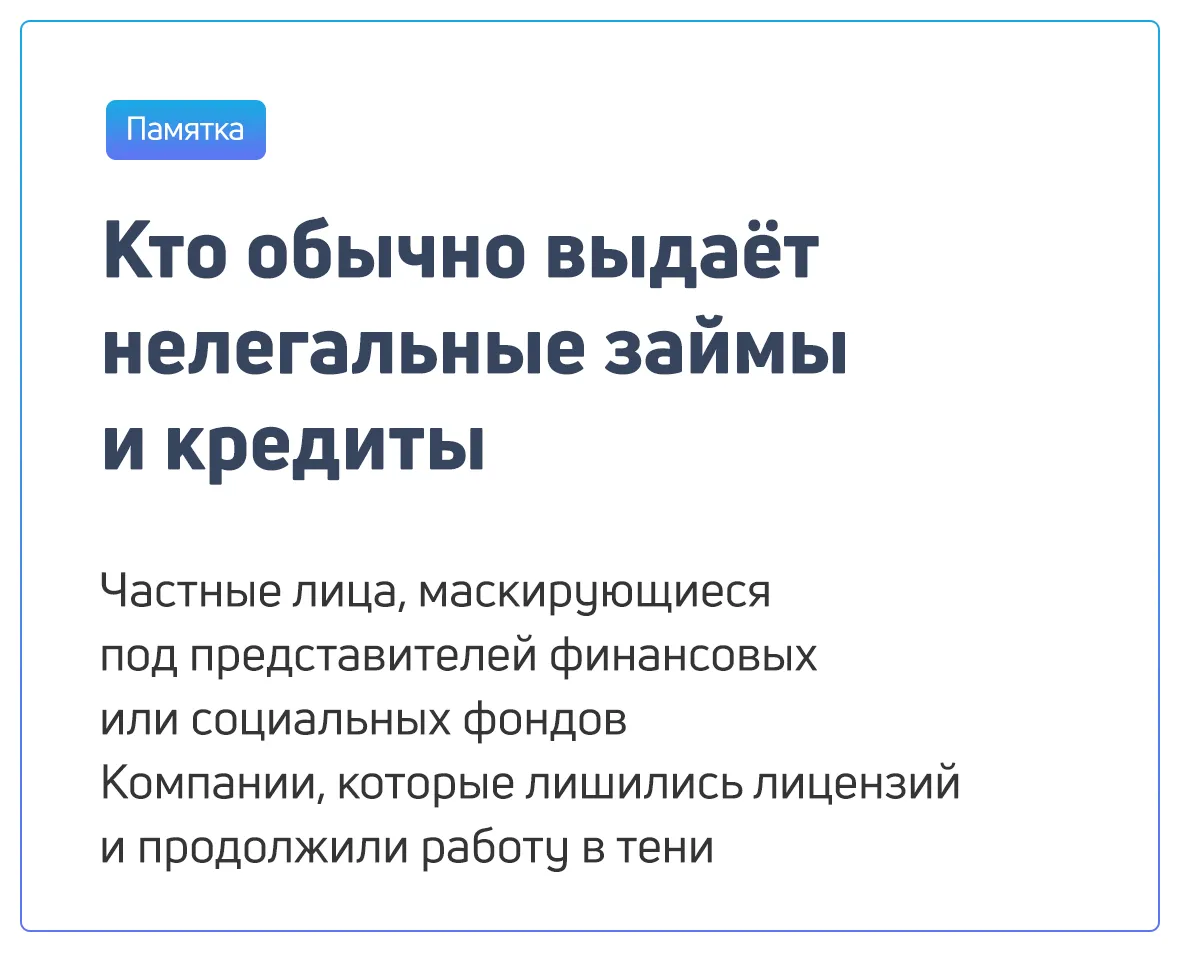
Часть чёрных кредиторов — частные лица. Они неподконтрольны ЦБ, их работа ничем не регулируется. Например, ими могут быть частные лица с капиталом в несколько миллионов рублей.
Другая категория — бывшие юридические лица, индивидуальные предприниматели и МФО, которые когда-то легально выдавали кредиты, но лишились разрешений и продолжают работу.
Проверку кредитора лучше начать с сервиса Банка России «Проверить участника финансового рынка»:
ввести название, ИНН, ОГРН, адрес, регистрационный номер или номер лицензии;
проверить, есть ли организация в сервисе;
посмотреть, действует ли её право на работу;
Если организация не находится в сервисе или её право на работу не действует, есть риск, что она работает нелегально.
Дополнительно стоит проверить список компаний с выявленными признаками нелегальной деятельности. Если компания есть в этом списке, связываться с ней опасно.
В зависимости от правонарушения, они получают предупреждение или штраф, реже — уголовная ответственность.
Почему обращаются к незаконным кредиторам
Не знают, что попали к незаконным займодателям. Например, срочно понадобились 10−15 тысяч до зарплаты, обращается в ближайшую контору с яркой вывеской у остановки и берёт деньги, доверяя дружелюбным менеджерам.
Предпринимателю нужны деньги за 2–3 часа.Бывает, что предприниматель нашёл товар по привлекательной цене, который он потом перепродаст с хорошей прибылью. Для сделки нужна крупная сумма, но получить её у легального кредитора за пару часов сложно. Решение — сознательно обратиться к незаконному кредитованию, чтобы быстро получить деньги.
Есть проблемы с кредитной историей. Если у человека плохая кредитная история из-за неуплаты кредита, то у легального кредитора получить кредит будет проблемой. Поэтому люди ищут нестандартные пути — обращаются к нелегитимным организациям за незаконным кредитом.
Признаки нелегальных кредиторов: как могут обманывать?
Выдать кредит под любой процент
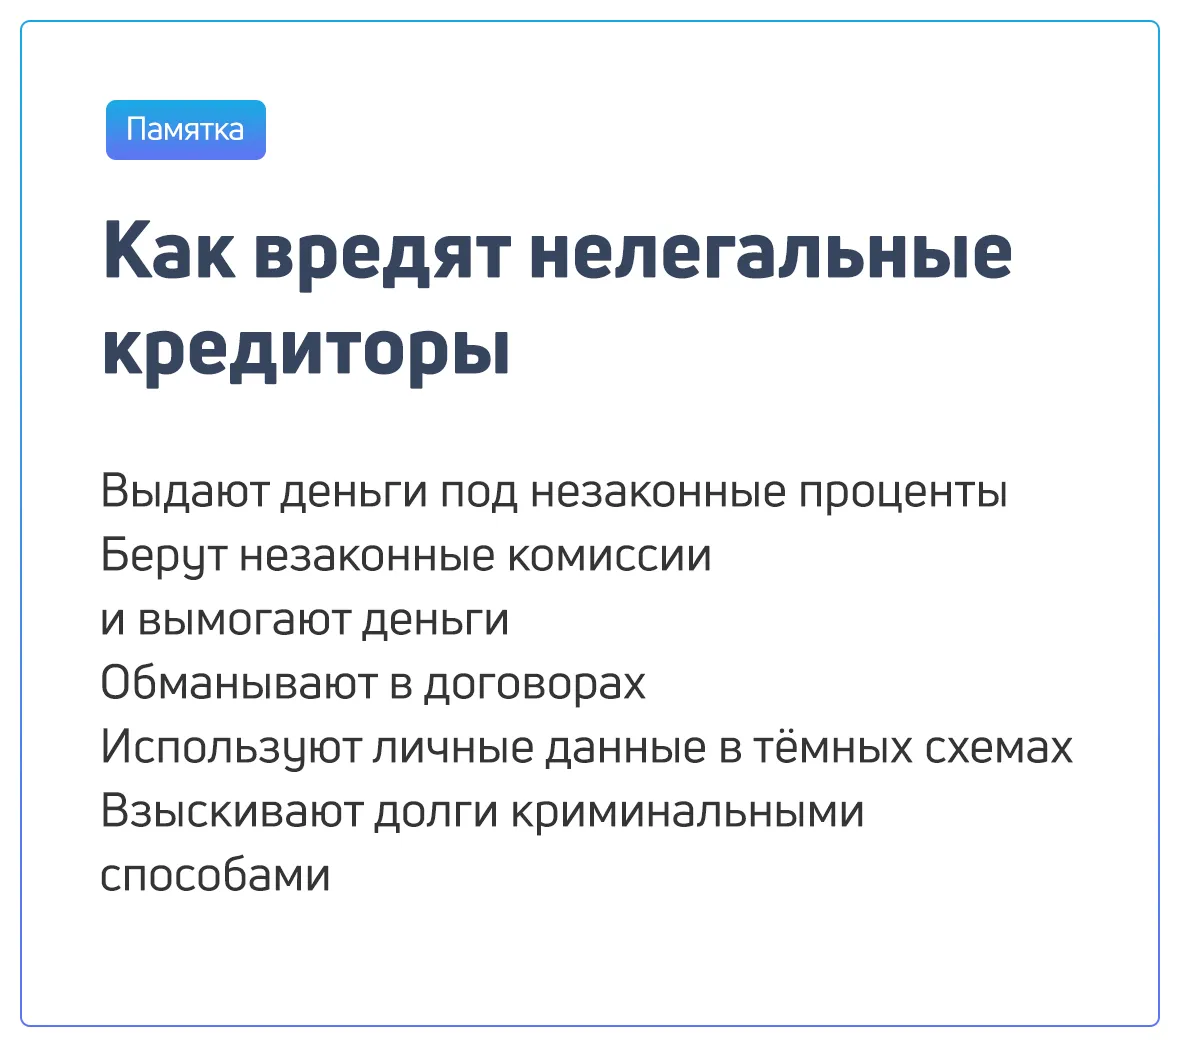
Они не зависят от ЦБ, они не дорожат лицензией и им не важна репутация. Поэтому они могут указать в договоре незаконную ставку или использовать размытые формулировки, чтобы вытягивать деньги. Человек переплатит по кредиту, а когда обман вскроется, вернуть деньги будет сложно.
Применять или скрывать неприятные условия
Могут скрыть неприятные условия в договоре или приписать невыполнимые условия. Например, требовать возврата денег в любой момент. Бывает, что указывают незаконные штрафы за просрочки, которые загоняют человека в долговую яму.
Использовать личные данные
Незаконный займодатель получает паспортные данные, сканы документов, номер телефона, фотографию человека, адрес, информацию о родственниках. Эти данные могут быть перепроданы мошенникам или использованы в незаконных схемах. Например, заёмщик может столкнуться со спам-рассылками или долгами по чужим кредитам.
Выбивать долги криминальными способами
Если человек взял кредит у нелегального кредитора, то в случае невозврата денег он может столкнуться с незаконными методами взыскания долга. Например, угрозами, разбитой машиной или побоями
Отобрать имущество
Займодатели могут использовать различные схемы, которые помогут завладеть имуществом заемщика. Например, подменять документы на встрече, подделывать подписи в договоре или уклоняться от получения возврата долга, чтобы после подать в суд.
Если легальные организации отказали в кредите, осознанно обращаться к нелегитимным участника рынка — рискованная идея
Чем опасны «чёрные» участники рынка
Легальные займодатели обязаны подчиняться требования Центробанка, которые защищают права заёмщиков. Например, они не могут устанавливать ставки выше ограничений и обычно должны использовать увтерждённые формы договоров. Если что-то случится, заёмщик может подать жалобу и тогда регулятор займётся решением вопроса.
| ✅ Легальная организация | ❌ Незаконная организация |
|---|---|
| Находится под контролем ЦБ | Не подчиняется требованиям Центробанка |
| Есть прозрачные способы получения кредита | Не имеет ограничений в процентной ставке |
| Подчиняется законам | Использует незаконные способы взыскания задолженности |
| Есть законные ограничения процентной ставки | |
| Имеет требования к кредитному договору | |
| Решает споры в суде |
Незаконный кредит вряд ли решит финансовую проблему человека. Заёмщика могут привлечь выгодной ставкой, но на деле он может столкнутся с незаконными переплатами, вымогательством и шантажом.
Что в итоге
На рынке кредитования есть нелегитимные компании.
Чаще всего мошенники маскируются под незаконные МФО, поэтому информацию о компании следует перепроверять на сайте ЦБ.
Они неподконтрольны ЦБ, поэтому устанавливают свои правила.
Займодатели могут обмануть в договоре, предоставлять кредиты под любые проценты, использовать личные данные и возвращать долги криминальными способами.