Кто такие черные кредиторы
Под легальных кредиторов могут маскироваться мошенники — это черные кредиторы, которые работают без лицензий и не отчитываются перед ЦБ.
Чем опасны нелегальные кредиты:
| ✅ Легальные кредиторы | ❌ Нелегальные кредиторы |
|---|---|
| Подчиняются законам России | Творят что хотят |
| Находятся под надзором Центрального банка | |
| Разрешают разногласия с помощью закона | |
| Есть ограничения по процентной ставке |
Черный кредитор находится вне правового поля и не подчиняется ЦБ. Ему не важна репутация. Поэтому он может выдать заем под грабительский процент, обмануть в договоре, чтобы отобрать имущество, продать личные данные или выбивать долги криминальными способами. Стать жертвой мошенников может кто угодно.
В интернете существуют «черные списки кредиторов». Их составляют разные люди. У части из них был негативный опыт, связанный с легальным кредитором. Другие по-настоящему попадали на мошенников.
Какой-либо законной силы или юридической значимости они не имеют. Поэтому мы не рекомендуем ориентироваться на какой-либо чёрный список в интернете. Лучше всего проверить кредитора самостоятельно.
Как распознать черных кредиторов
Проверку лучше начать с сервиса Банка России «Проверить участника финансового рынка»:
ввести название, ИНН, ОГРН, адрес, регистрационный номер или номер лицензии;
проверить, есть ли организация в сервисе;
посмотреть, действует ли её право на работу;
Если организация не находится в сервисе Банка России или её право на работу не действует, сотрудничать с ней рискованно.
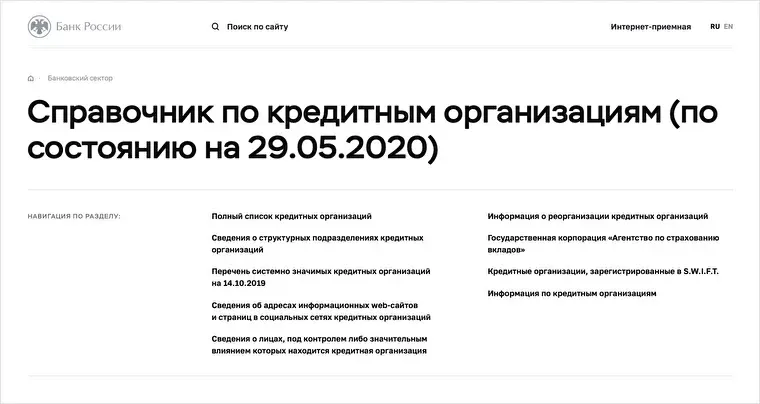
Зайдите на сайт ЦБ и найдите справочник по кредитным организациям
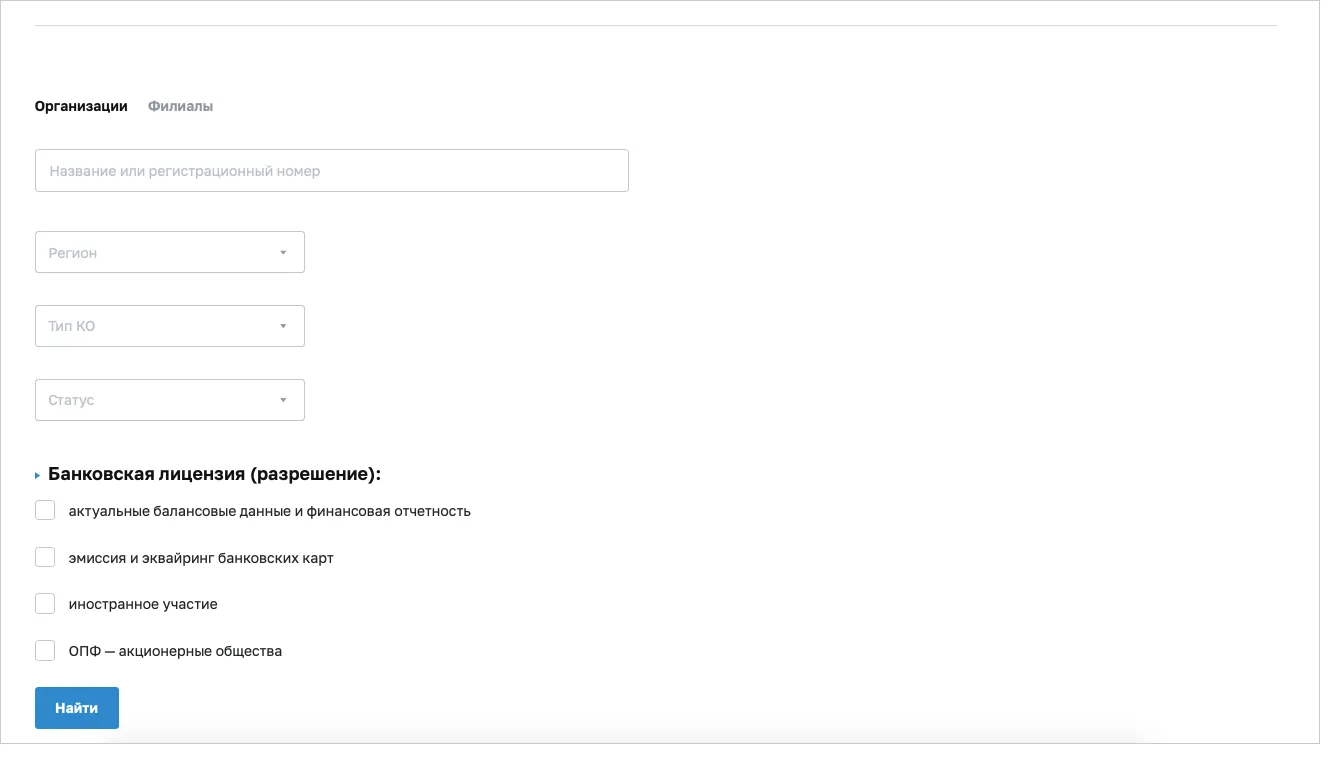
Спуститесь ниже и введите данные банка
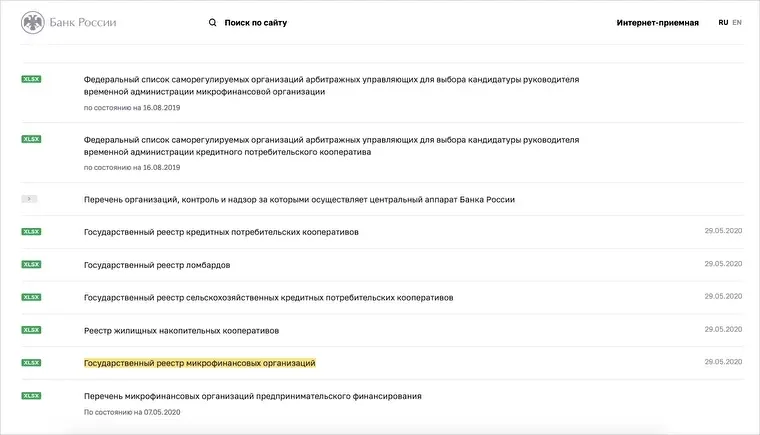
Скачайте реестр МФО и затем с помощью поиска в документе проверьте МФО. На этой же странице — реестры ломбардом и кооперативов
Дополнительно стоит проверить список компаний с выявленными признаками нелегальной деятельности. Значки в поисковиках и отзывы можно использовать только как дополнительные сигналы.
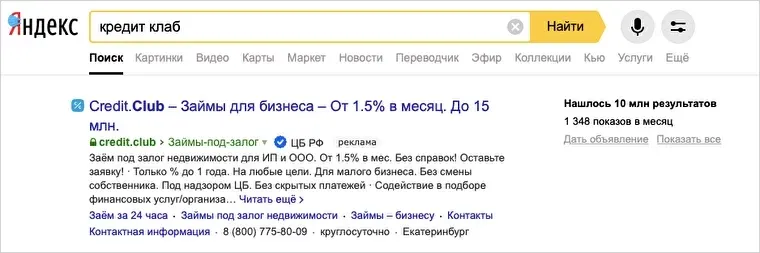
«Яндекс» заботится о пользователях и отмечает всех легальных участников кредитного рынка особым значком. Он означает, что компания входит в реестр микрофинансовых компаний ЦБ РФ
Проверить информацию о компании. Сравните побуквенно название компании и адрес сайта организации с публичной информацией на сайте ЦБ. Черные кредиторы могут скопировать дизайн сайта у легальных участников рынка и сделать похожее название, чтобы вводить в заблуждение.
Обратить внимание на возраст компании. Чаще всего черные кредиторы создают компании, работают в течение года, а потом закрываются. И снова открывают новую. Чем старше компания, тем надежнее кредитор. Как минимум это значит, что организация в течение долгого времени соблюдает требования ЦБ.
Посмотреть, входит ли компания в саморегулируемую организацию — СРО. Кроме Центрального Банка, контролем МФО, КПК и ломбардов занимаются СРО. Они регулируют их деятельность, разрабатывают рекомендации и защищают рынок от нелегальных кредиторов. Все СРО требуют дополнительных обязательств у компаний перед рынком. Нелегальные компании не могут стать членами саморегулируемой организации.
Одни из крупнейших СРО — «МиР» и «Единство». Их тоже можно проверить: реестры СРО находятся на сайте Центрального банка.
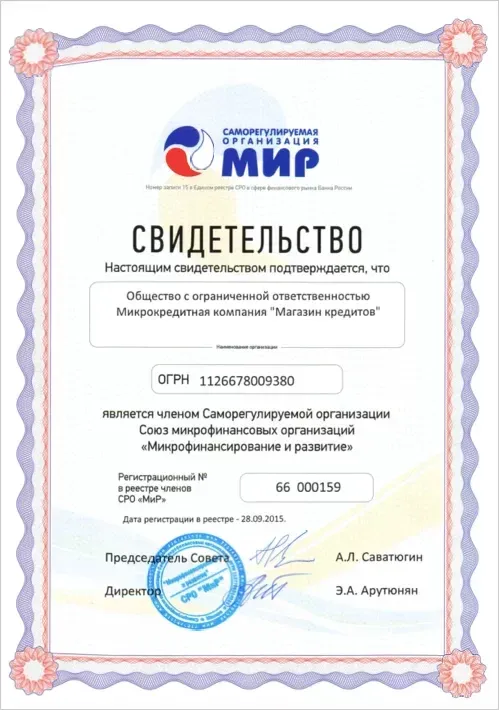
Так выглядит свидетельство, которое подтверждает членство в СРО «МиР». Легальные кредиторы размещают его на самом видном месте сайта или в разделе «Документы», чтобы подтвердить надежность и вызвать доверие
Изучить договор перед сделкой. Добросовестный кредитор предоставит возможность ознакомиться с документами перед сделкой. Часть документов можно найти на сайте, другие — запросить напрямую.
Главный документ — договор кредита или займа. Если вы планируете получить потребительский кредит или заём, то в нём обязательно прописывается полная стоимость кредита, а условия указываются в отдельной таблице. Для непотребительских кредитов это не обязательное требование.
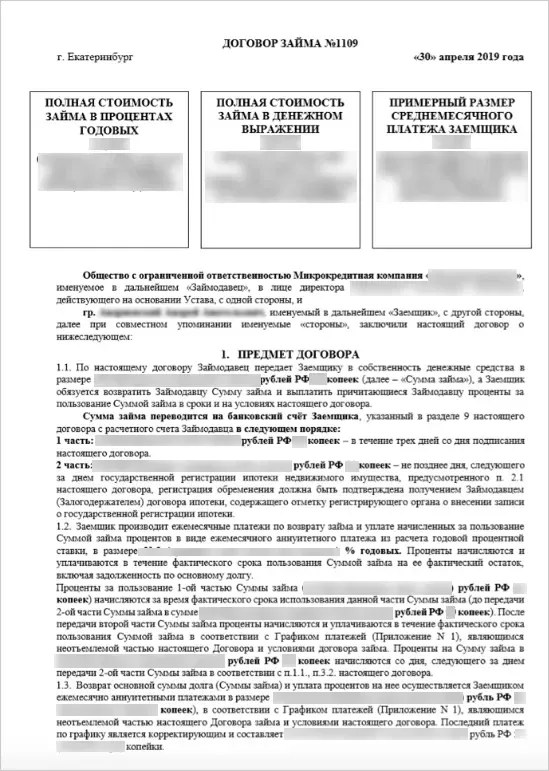
Полная стоимость кредита указывается в квадратной рамке на первой странице
Черный кредитор может пренебрегать требованиями оформления, либо отказывать в ознакомлении с документами под любыми предлогами. В договоре могут быть размытые формулировки, обтекаемые условия и много мелкого шрифта.
Перечитать договор перед подписанием. Бывают ловкие мошенники, которые умеют подменивать листы в договоре на подписании. Чтобы защитить себя, достаточно перечитать бумаги и задать вопросы на встрече.
— Ой, а вот здесь опечатка. Ниночка, распечатай новый лист. Сейчас все будет. — Дайте мне время, я хочу его перечитать. — Да зачем! Там все то же самое. Давайте быстрее подписывайте! Ну, что вы? — Нет, мне нужно его перечитать.
Просить время на изучение договора — право заёмщика
Идеально — изучить договор и прийти на подписание с другом-юристом.
Ознакомиться с условиями и подумать. На встрече или по телефону могут наобещать невероятно выгодные условия: процент ниже рынка, кредитные каникулы, бонусы, кэшбэк. Запишите каждое и уточните у кредитора, как они будут прописаны в договоре.
— Так, а вот вы говорили, что три месяца не нужно платить проценты. Как это будет прописано в договоре? — …
Задавайте вопросы по каждому пункту договора на встрече или по телефону.
Обратить внимание на кредитора во время встречи. Человек не должен торопиться и мешать изучить условия договора. Обратите внимание на агрессивное поведение или настойчивые просьбы «подписать не глядя» под разными предлогами.
— Да это самое выгодное предложение! Завтра уже будет другой процент, и сумма меньше. Давайте быстро подпишем и отпразднуем. Ну, чего тянете? Сейчас Ниночка принесет договор — там всего пара подписей. — Предложение интересное. Мне нужно подумать. Спасибо, что предупредили. Если изменятся условия, мне придется найти другого кредитора.
Суета — повод отказаться от сделки. Не спешите и возьмите время на раздумья.
Что следует запомнить, чтобы не нарваться на мошенников
Все легальные кредиторы находятся в базах Центробанка.
Добропорядочный кредитор работает только в рамках закона, а черный — делает что хочет.
Проверить кредитора можно на сайте ЦБ.
Чтобы не пострадать от чёрных кредиторов, следует внимательно читать договор, проверять информацию о компании в разных источниках, обращать внимание на возраст и сравнивать условия сделки с конкурентами.