Как рефинансировать кредит с залогом
Сначала следует подать заявку новому кредитору, приложить документы и дождаться решение по итогам проверки клиента. Иногда вместо всего этого заёмщики пишут заявление в свой банк и просят снизить процент. Кредитные организации редко идут на такие уступки, но кому-то может и повезти.
Вернёмся к варианту с новым кредитором. Если он одобряет заявку на рефинансирование, наступает этап согласования условий по предоставлению залога.
Даже с просрочками можно рефинансировать кредиты. Особенно, если просрочки небольшие
1. Использовать один и тот же залог
Действующий кредитор даёт согласие на регистрацию залога для сделки с другим кредитором. Как только новый кредитор перечисляет деньги на погашение текущего долга, действующий кредитор снимает обременение. Получить согласие текущего кредитора сложно — обычно банки не хотят рисковать залогом.
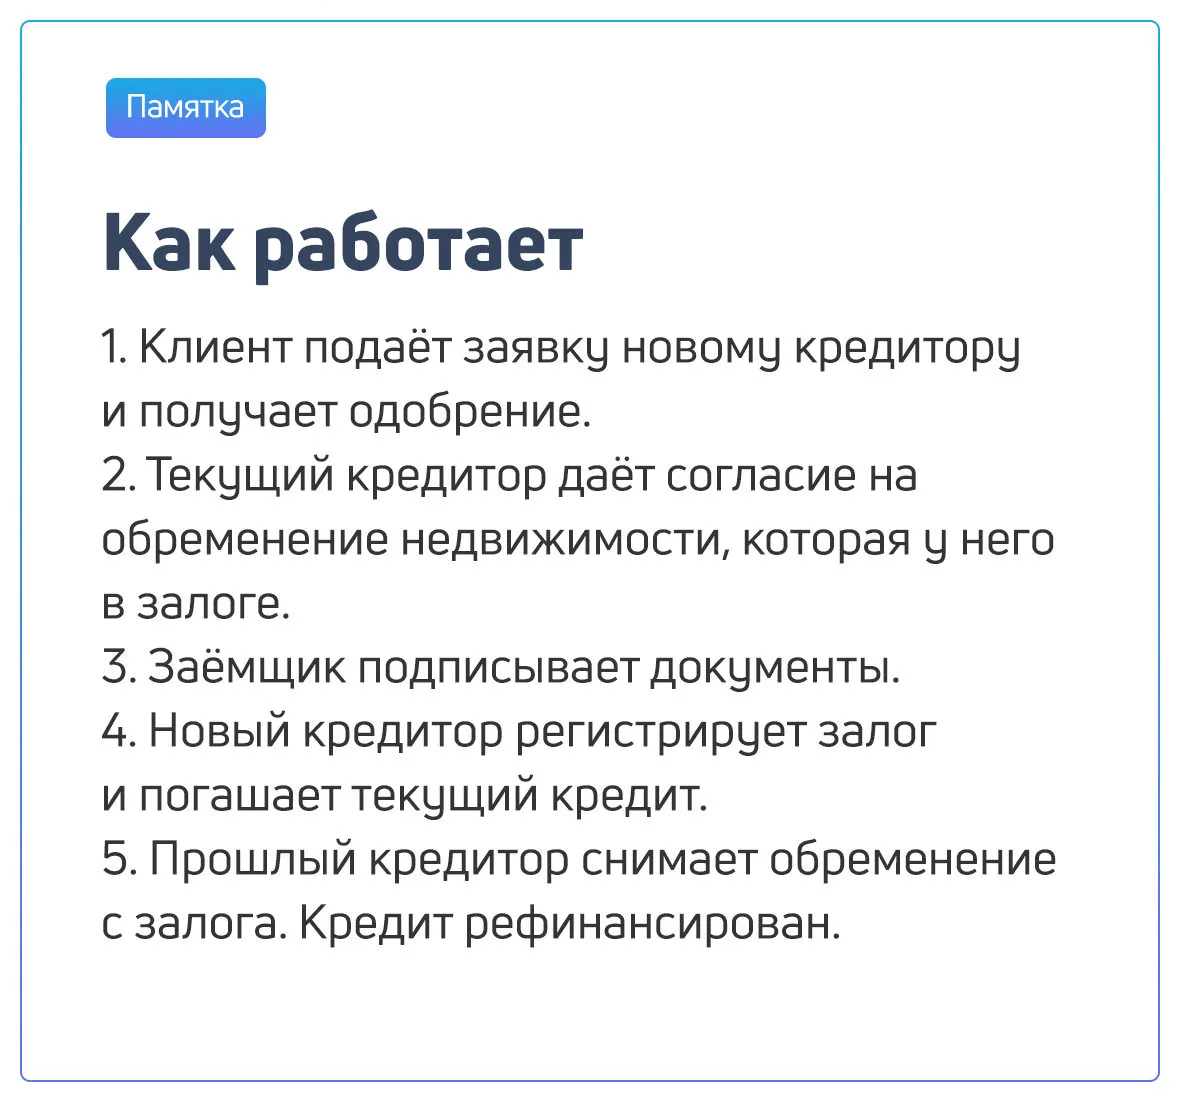
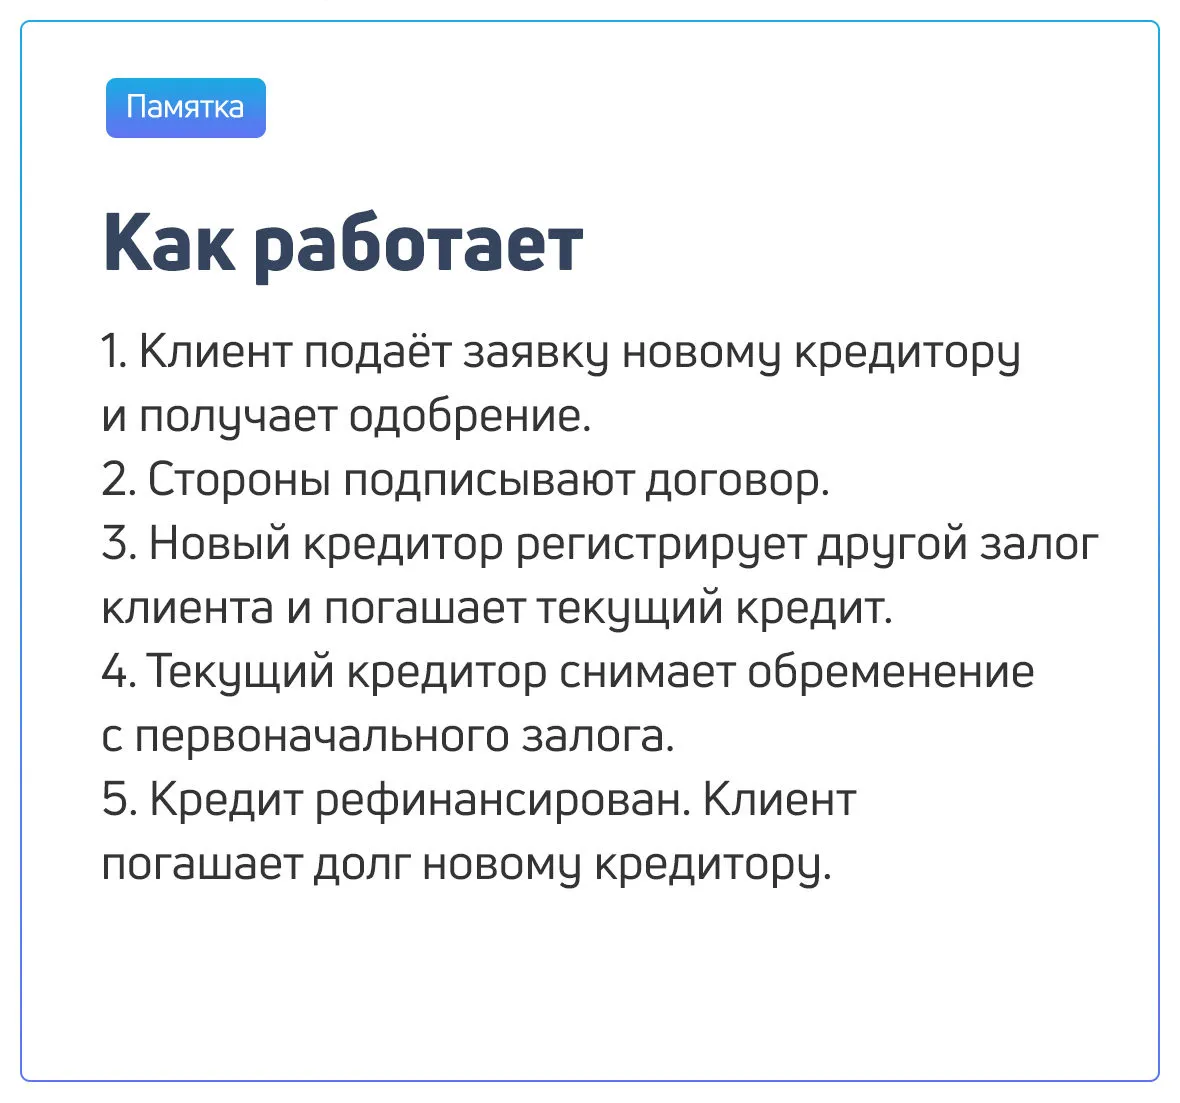
2. Предложить новый залог
Важно помнить, что залогодателем может быть и третье лицо — родные или друзья, которые готовы предоставить своё имущество для сделки.
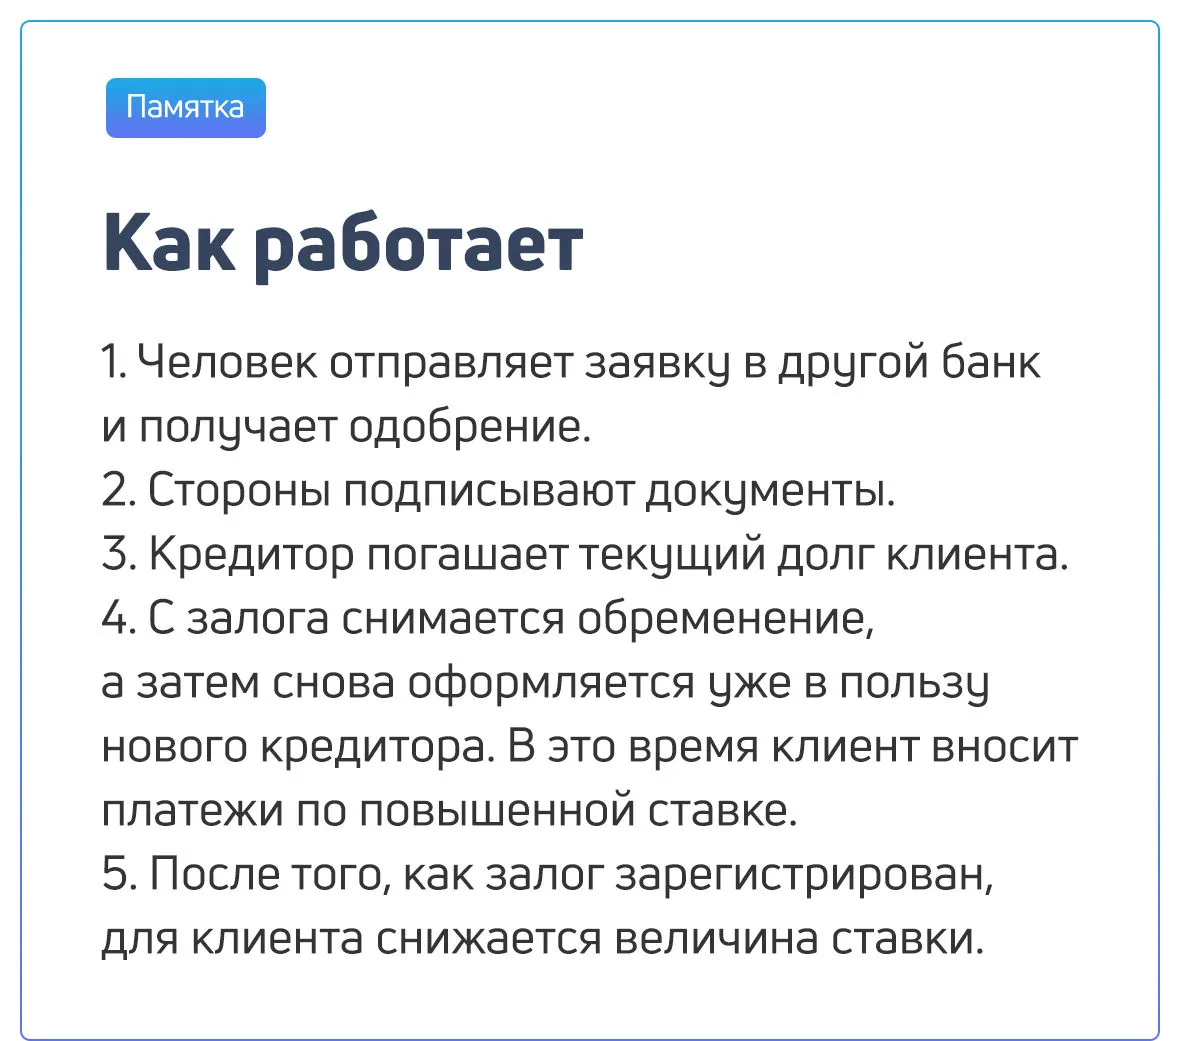
3. Заключить договор с меняющейся процентной ставкой
До тех пор, пока новый кредитор не оформит залог, заёмщик будет выплачивать кредит по завышенной процентной ставке. Когда обременение будет зарегистрировано, ставку снизят. Такими условиями кредиторы могут компенсировать взятый на себя риск.
Что в итоге
Рефинансирование используют, чтобы улучшить условия кредита, объединить несколько долгов в один или избежать просрочек.
Сначала нужно подать заявку новому кредитору и дождаться одобрения, затем согласовать условия залога.
Чтобы использовать ту же недвижимость, нужно согласие действующего кредитора на регистрацию залога в пользу нового.
Другой вариант — предложить новый залог. Имущество может принадлежать самому заёмщику или третьему лицу.
Если договор предусматривает меняющуюся ставку, до оформления залога она будет выше, а после регистрации обременения снизится.