Минуточку внимания
Банковские карты могут быть дебетовыми и кредитными. Внешне они ничем не отличаются, но они различны по принципу работы и назначению. На первой хранятся сбережения владельца, а на второй — деньги банка, которые он предоставляет в долг клиенту. В этой статье мы расскажем, как устроены банковские карты в целом.
Из чего состоит банковская карта
Лицевая сторона карты
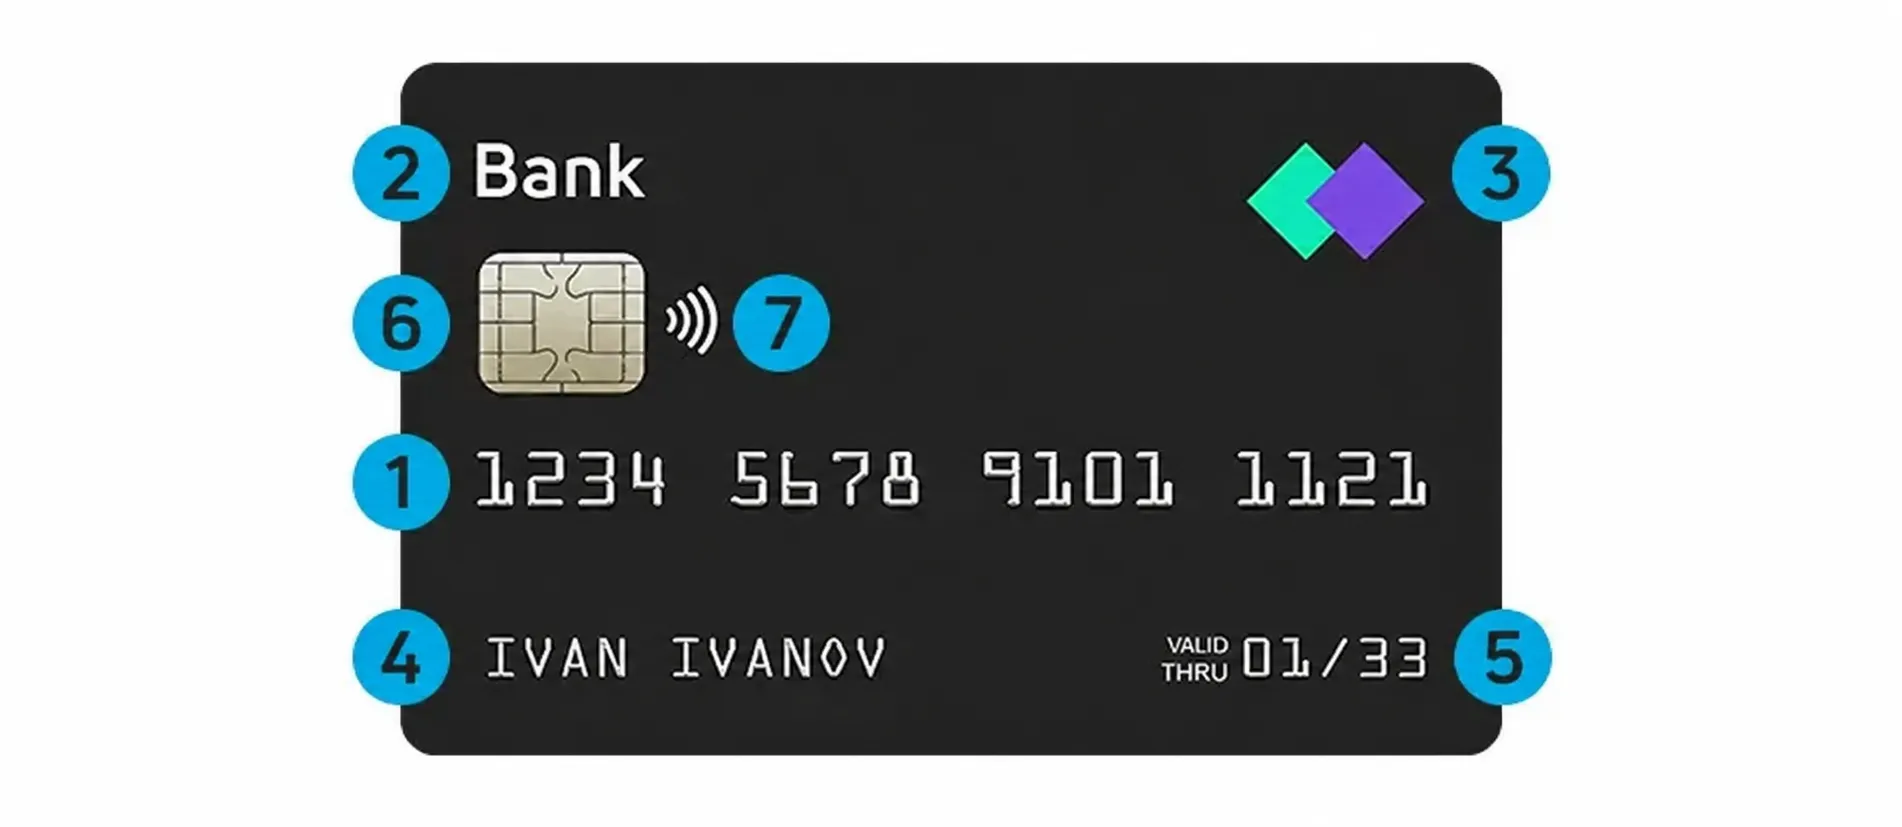
1 — номер банковской карты; 2 — наименование банка; 3 — логотип платёжной системы; 4 — данные владельца; 5 — срок действия; 6 — чип; 7 — бесконтактная оплата.
1. Номер карты. Чаще всего он представлен 16 цифрами. Первые шесть цифр — банковский идентификационный номер. По нему можно определить платёжную систему и банк, который выдал карту. Следующие девять определяют счёт клиента. А последняя цифра — контрольная.
Номер карты не совпадает с номером счёта. К одному банковскому счёту можно выпустить несколько карт.
2. Наименование банка.Здесь всё просто: чаще всего наносится логотип и название банка, который выпускает карту.
3. Логотип платёжной системы. Платёжная система — сервис, позволяющий переводить деньги в электронной и наличной форме. Эта система является посредником между покупателем и продавцом.
Как она работает:
1. Платёжная система получает команду со стороны плательщика.
2. Она связывается с платёжной системой получателя и переводит деньги.
3. Платёжная система, которая получила деньги, переводит их получателю.
Примеры платёжных систем:
- Visa
- MasterCard
- «Мир»
- American Express.
4. Данные владельца. Имя и фамилия держателя карты пишутся латинскими буквами. Есть и неименные карты.
5. Срок действия. На карте указывается дата истечения срока действия. Как только он закончится, карта перестанет работать.
6. Чип. Это микросхема, на которой хранится информация о держателе. Чип помогает считывать сведения о держателе карты и банке, когда человек пользуется терминалом или банкоматом.
7. Бесконтактная оплата. Она позволяет человеку расплачиваться за покупки без введения кода. Достаточно просто приложить карту к терминалу.
Обратная сторона карты
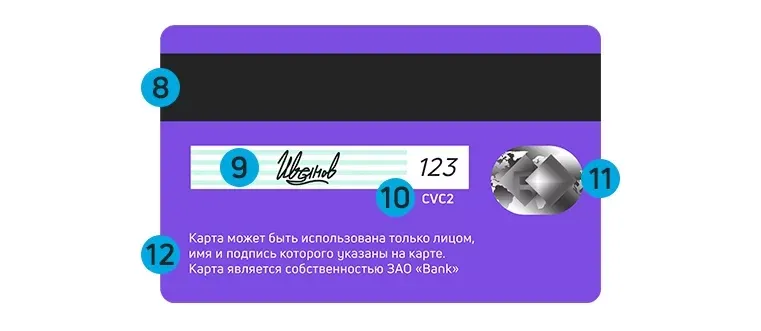
8 — магнитная полоса; 9 — полоса для подписи; 10 — код подлинности; 11 — голограмма платёжной системы; 12 — данные банка.
8. Магнитная полоса.По назначению она схожа с микрочипом. Магнитная полоса — закодированная информация о держателе карты и банке. Например, его фамилия и имя, номер карты и банковского счёта, срок действия карты.
На магнитной полосе есть микропечать и скрытые элементы, которые видны под ультрафиолетовом светом. Они нужны, чтобы защитить карту от подделки.
Карту не следует нагревать или держать рядом с включёнными электроприборами. Магнитная лента может размагнититься, и карта перестанет работать.
9. Полоса для подписи. Наличие подписи держателя карты — возможное требование внутренних банковских документов. Иногда банки хотят получить дополнительный способ идентификации клиента — рукописная подпись означает, что карта действительна и принадлежит конкретному человеку.
Некоторые банки могут не требовать наличие подписи на обратной стороне карты
По факту банковская карта не перестанет работать даже в том случае, если человек не захочет расписываться. Но у него могут возникнуть проблемы: продавец может попросить человека расписаться на чеке, а затем сверить подписи. Если подписи не будет, у него могут возникнуть вопросы: а реальный ли владелец карты стоит перед ним?
10. Код подлинности. Он создан для того, чтобы совершать электронные платежи в интернете, когда нет возможности ввести ПИН-код карты. Код подлинности обеспечивает безопасность при совершении онлайн-сделок.
При выдаче карты банком, может прилагаться одноразовый PIN-код, который позволит установить свой код через терминал. Иногда для установки PIN-кода может использоваться голосовой помощник.
Размещается рядом с подписью. Код подлинности может быть нескольких видов в зависимости от платёжной системы, которая обслуживает карту:
CVP2 — «Мир»;
CVV2 — чаще всего Visa;
CVC2 — чаще всего MasterCard и другие.
Код на оборотной стороне карты позволяет управлять деньгами на счёте. Он относится к закрытой информации, которую нельзя передавать другим людям.
11. Голограмма платёжной системы. Она может располагаться на лицевой или оборотной стороне карты. Голограмма используется для защиты от подделки. Она выглядит как двух- или трёхмерное изображение, которое не получится напечатать на обычной типографской машине.
12.Данные банка.В нижней части карты размещаются контактные сведения о банке, который выдал карту. Чаще всего указывается его адрес и номер телефона.
Как обезопасить деньги на карте от мошенников
1. Не сообщать конфиденциальные данные
К ним относятся:
имя и фамилия держателя карты;
срок её действия;
CVV2- и CVC2-код на оборотной стороне карты;
одноразовые пароли из СМС для подтверждения операций, например перевода денег или оплаты покупки;
логин и пароль от мобильного приложения банка.
Какие уловки могут использовать мошенники, чтобы узнать конфиденциальные данные
1. Странная активность, которую заметил банковский работник.Мошенники придумывают различные истории, чтобы заполучить секретные сведения о карте. Они могут представиться сотрудниками банка и сообщить о том, что наблюдают странную активность по карте, и постараться разведать сведения о карте. Вот какие аргументы могут привести мошенники при беседе.
— Здравствуйте, это Семён Семёнович? — Да. — Это служба безопасности банка «Шанс». Мы заметили, что за последний час с вашего счёта четыре раза списалось по 3000 рублей. Это выглядит странно. Подскажите, вы не совершали переводы за последний час? — Нет, ничего не переводил. — Скорее всего, это сделали мошенники. Мы можем уберечь оставшиеся деньги на карте с помощью системы защиты. Для того чтобы вам помочь, нам нужны сведения о карте: её номер, код на оборотной стороне и срок действия. — Но это же конфиденциальная информация. — Мы являемся сотрудниками банка. Можете не переживать за ваши данные, они будут в сохранности и никому не передадутся. — Сейчас проверил свой счёт, никаких переводов не было. До свидания!
2. Родственник с просьбой одолжить деньги.Ещё одна схема — когда звонит якобы родственник или знакомый. Он просит занять денег. А потом говорит, что для какой-то покупки указал номер телефона человека и теперь должен прийти код. Его необходимо назвать. Когда жертва называет комбинацию чисел из СМС, мошенник получает деньги и исчезает.
— Алло, мать? Это твой сын Петя. Звоню с чужого телефона. Я тут в аварию попал, срочно нужны деньги. Переведёшь на мою карту? Я номер дам. — Сынок, с тобой всё в порядке? — Я не пострадал, но вот другой машине повезло меньше. Я не хочу разбираться с полицией. Мы договорились, что заплачу деньги и мирно разойдёмся. — Да, конечно. Сколько тебе нужно? Только я не умею переводить с карточки, ты же знаешь. — А, точно. Тогда продиктуй мне номер карты, срок действия, какими буквами твоя фамилия с именем написаны и на оборотной стороне три цифры. — Сейчас возьму карту, вспомнить бы, как она выглядит… Ой, кто-то в дверь стучит, погоди минутку. Сынок? Ты же сказал, что в аварию попал!
2. Не открывать подозрительные ссылки
При клике на ссылку есть вероятность запустить установку программы-шпиона, которая способна украсть данные с телефона или компьютера. А дальше мошенники могут использовать полученные сведения для входа в онлайн-банк или мобильное приложение и просто списать все деньги.
Какие уловки могут использовать мошенники
Аферисты могут отправить электронное письмо или СМС со ссылкой и использовать привлекающую внимание подпись. Например: «Смотри, какие фотографии я откопал! И не стыдно?»
3. Вводить конфиденциальные данные карты только на проверенных сайтах
Часто мошенники дублируют известные сайты. Это могут быть онлайн-банки или интернет-магазины. Дизайн дублированных страниц, скорее всего, будет полностью совпадать с оригиналом. Разница лишь в незначительном изменении адреса сайта. Допустим, может прописываться удвоенная согласная или намеренно пропускаться какая-то буква.
- https://procent.ru/ — оригинальный адрес;
- https://procentt.ru/ — подделка, потому что используется удвоенная согласная в конце первого слова — procentt.
Следует обращать внимание на замок перед началом ссылки. Если он есть, значит, сайт имеет сертификат безопасности и все переданные сведения будут зашифрованы. Если нет, то мошенники намного легче могут получить доступ к информации, которую передал на сайт посетитель.
Сертификат безопасности получают сайты, которые могут пройти проверку браузера. После этого браузер установит для сайта безопасное соединение по протоколу https, который позволит обмениваться данными с пользователями в зашифрованном виде. То есть адрес сайта будет начинаться с https://. Вот примеры:
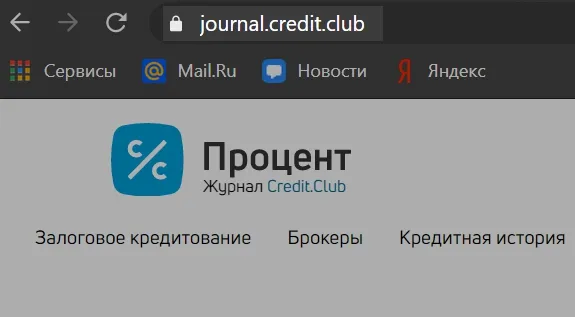
Защищённое соединение
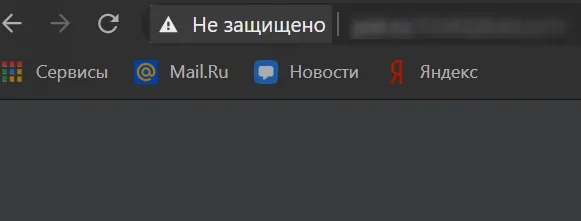
Незащищённое соединение
Что в итоге
Кредитная и дебетовая карта устроены одинаково.
На лицевой стороне карты чаще всего размещены номер карты, название банка, логотип и голограмма платёжной системы, данные владельца, срок действия, чип и символ бесконтактной оплаты.
На оборотной стороне обычно располагаются магнитная лента, полоса подписи, код подлинности и данные банка.
Номер карты не совпадает с номером счёта.
Чтобы защитить деньги от мошенников, никому нельзя сообщать конфиденциальные данные карты, не следует переходить по сомнительным ссылкам и оставлять сведения о карте на непроверенных сайтах.