Минуточку внимания
Есть два термина — скоринговый балл и кредитный рейтинг. Нередко эти понятия считают синонимами. Но это ошибка — юридически некорректно их объединять.
Если скоринговый балл — это результат сложной оценки заёмщика, проводимый отдельными кредиторами, то кредитный рейтинг — значение, которое выводится из кредитной истории человека. Узнать свой скоринговый балл не получится, а вот кредитный рейтинг — возможно.
Что такое кредитный рейтинг
Это персональный кредитный рейтинг человека, который выводится автоматически, исходя из имеющихся данных о клиенте. Он определяет надёжность заёмщика и его платёжеспособность. Показатель позволяет предположить, каким может быть результат скоринга и насколько высока вероятность получить кредит.
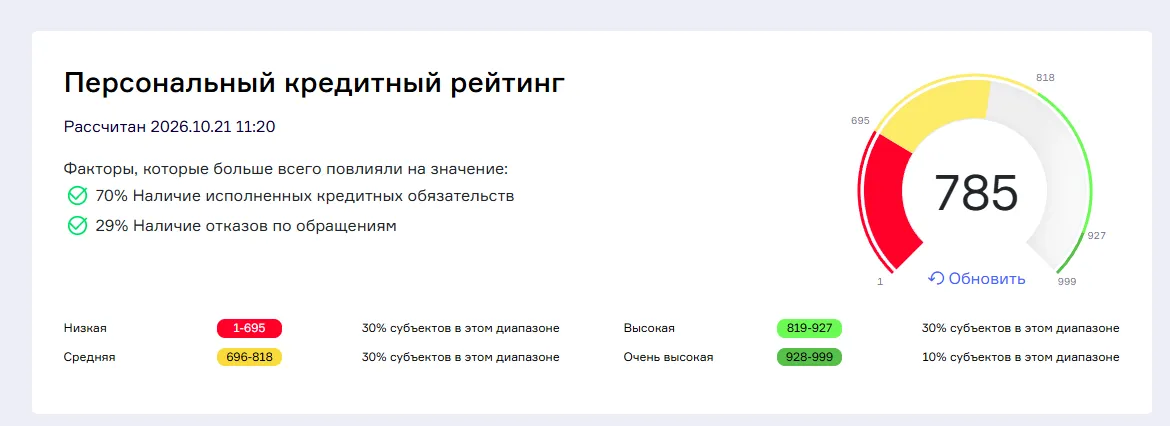
Пример кредитного рейтинга из «Национального бюро кредитных историй»
Что даёт персональный кредитный рейтинг
Балл в кредитном рейтинге — не ключевой фактор для кредитора при рассмотрении заявки. Часто банки запрашивают кредитную историю заёмщика и самостоятельно её анализируют, а кредитный рейтинг используют как дополнительный параметр, который не всегда напрямую влияет на решение о выдаче кредита и его условия.
Кредитный рейтинг даёт заёмщику возможность оценить свои шансы на получение кредита ещё до подачи заявки.Если у клиента не было просрочек и долгов по кредитам, рейтинг будет высоким.
Высокий рейтинг не гарантирует одобрение заявки, но с ним выше вероятность получить положительное решение и выгодные условия от кредитора.
Если кредитный рейтинг низкий, то это может стать сигналом, что стоит изменить стратегию получения кредита. Например, найти кредитного брокера, который оценит финансовую ситуацию клиента, подберёт подходящего кредитора и сопроводит сделку.
Где и когда может понадобиться персональный кредитный рейтинг
Персональный кредитный рейтинг понадобится при оформлении кредита, ипотеки, потребительского кредита и кредитных карт. Если низкий кредитный рейтинг связан с просрочками, то кредитор может отказать такому клиенту в кредите, чтобы снизить риски.
Не все кредиторы пользуются готовыми рейтингами. Банк может рассчитать кредитный рейтинг самостоятельно и будет ориентироваться на него, а не на показатели из кредитных бюро. Это связано с тем, что система расчёта кредитного рейтинга в БКИ не полностью прозрачна, и некоторые кредиторы больше доверяют собственным расчётам.
Что влияет на величину кредитного рейтинга
Чтобы узнать кредитный рейтинг, многие кредиторы просто запрашивают его в различных бюро кредитных историй, где хранятся сведения о кредитных историях клиентов. Методы оценки заёмщиков в каждом бюро разные, поэтому итоговые баллы одной организации могут существенно отличаться от другой.
На величину кредитного рейтинга влияют:
Просрочки. Чем больше заёмщик допускал просрочек, тем ниже будет его кредитный рейтинг.
Незакрытые текущие долги. Если у человека большая долговая нагрузка, то, скорее всего, он получит сниженный балл.
Число заявок на получение кредита. Если их слишком много, то скоринговая система может оценить человека как мошенника, который планирует взять деньги, но не отдавать их. Оценка будет минимальной.
Наличие отказов. Если их много, скоринговая система может снизить кредитный рейтинг заёмщика.
Как повысить кредитный рейтинг
Кредитный рейтинг тесно связан с кредитной историей: то, что улучшает кредитную историю, улучшает и рейтинг. Например, кредиты, выплаченные без просрочек, делают кредитную историю сильнее, а кредитный рейтинг выше.
✅Завести кредитную историю, если она отсутствует.Допустим, заёмщик никогда не брал кредитов и однажды решил взять крупный потребительский кредит на ремонт. Даже с высоким официальным доходом получить одобрение может быть непросто. Причина в том, что банк не сможет оценить благонадёжность клиента из-за отсутствия записей в кредитной истории.
Чтобы наработать кредитную историю и рейтинг, клиенты оформляют небольшие потребительские кредиты и выплачивают их без просрочек. После этого получить одобрение на более крупный кредит будет проще.
✅Периодически проверять свою кредитную историю. Ошибки в кредитной истории появляются из-за технических сбоев или человеческого фактора: например, сотрудник банка допустил опечатку и занёс в кредитную историю заёмщика не ту информацию.
Неточности легко обнаружить и исправить, но заёмщик должен сам отслеживать актуальность данных в своей кредитной истории. Чтобы исправить ошибку, достаточно обратиться к кредитору или в бюро кредитных историй. Процесс исправления займёт месяц, но результат того стоит: когда ошибочные сведения удалят, кредитный рейтинг заёмщика вырастет.
✅ Не оформлять несколько кредитов одновременно.Чем больше кредитов, тем выше нагрузка на бюджет заёмщика. Само по себе это не влияет на кредитный рейтинг, но иногда приводит к тому, что клиент перестаёт справляться с платежами и допускает просрочки. Тогда в кредитной истории появятся негативные записи и кредитный рейтинг снизится.
Если нужна крупная сумма в долг, то вместо оформления нескольких потребительских кредитов лучше взять один залоговый. Обычно кредиторы одобряют до 60–70% от стоимости залога и предлагают ставки существенно ниже, чем по по обычным кредитам.
Какие данные используются для расчёта кредитного рейтинга
Информация о заёмщике: имя, дата рождения, адрес постоянной регистрации, контактный номер телефона. При наличии — номер ИНН, СНИЛС, адрес электронной почты и другая личная информация.
Информация о кредитах за всё время: размер кредита, срок погашения, наличие просрочек, дата закрытия кредита и другие данные по кредитам.
Информация о платежах по кредитам: своевременность платежей, наличие задолженностей, штрафов и пеней.
Информация о долгах перед другими кредитными организациями: наличие других активных кредитов и характеристики этих кредитов.
Информация о карточных счетах:наличие кредитных карт, лимиты, задолженности, наличие просрочек.
Как узнать, где хранится кредитная история: запрос через Госуслуги
Кредитный рейтинг проверяют в личном кабинете любого бюро кредитных историй. Но для начала следует узнать, в каких БКИ хранится кредитная история заёмщика. Самый простой способ — запросить список бюро с помощью портала Госуслуг.
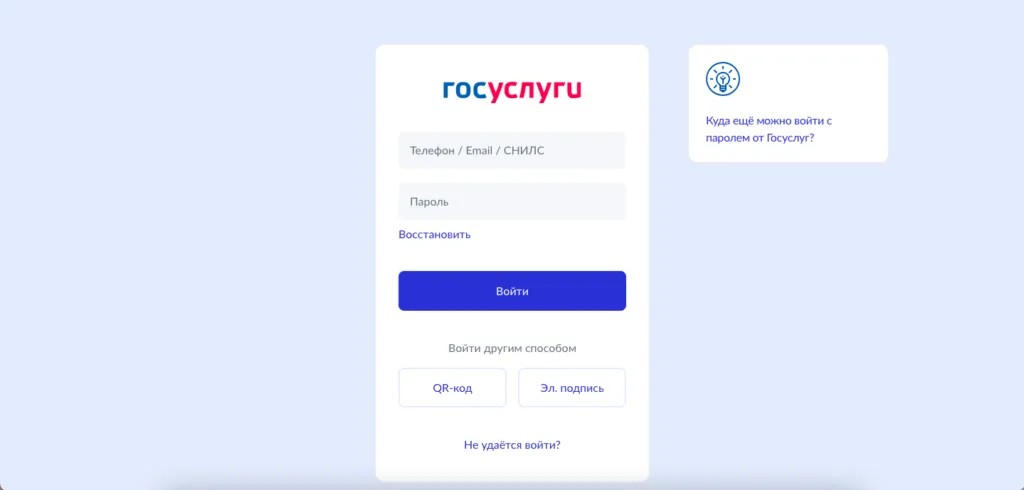
Шаг 1. Чтобы зайти в аккаунт на Госуслугах, нужен номер телефона, СНИЛС, адрес электронной почты, QR-код или электронную подпись:
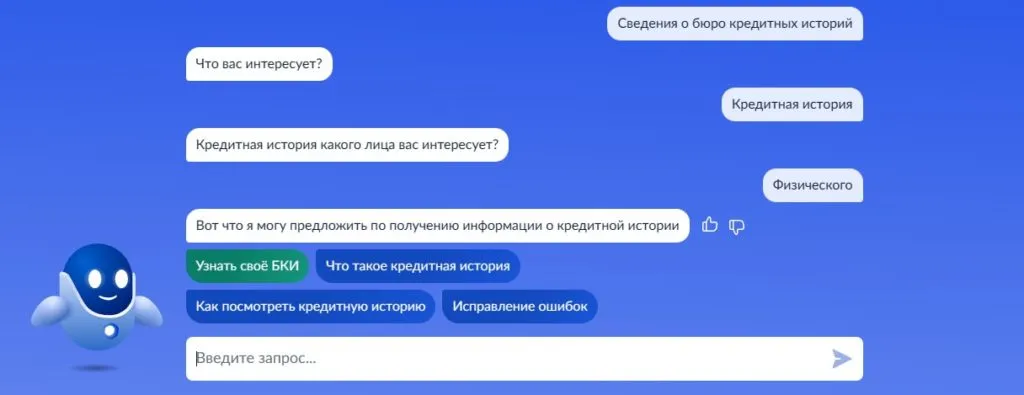
Шаг 2. В диалоге с виртуальным помощником выбираем вариант «Узнать своё БКИ»:
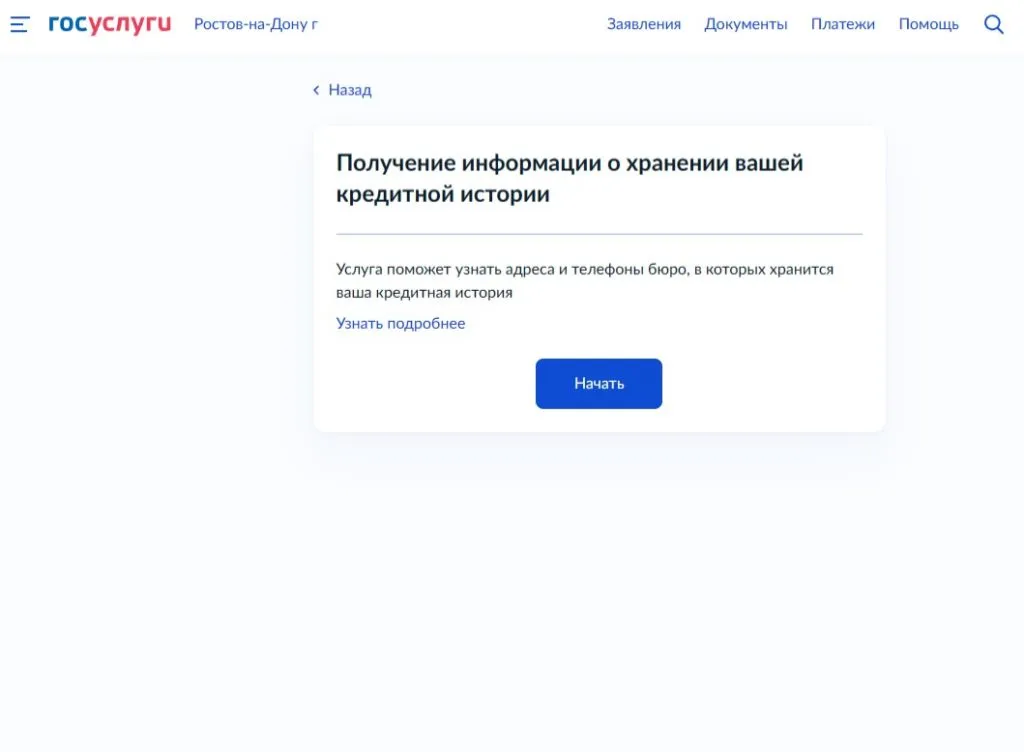
Шаг 3. Откроется окно, в котором необходимо подтвердить свои персональные данные и нажать на кнопку «Далее». Затем приступаем к формированию отчёта, нажав кнопку «Начать»:
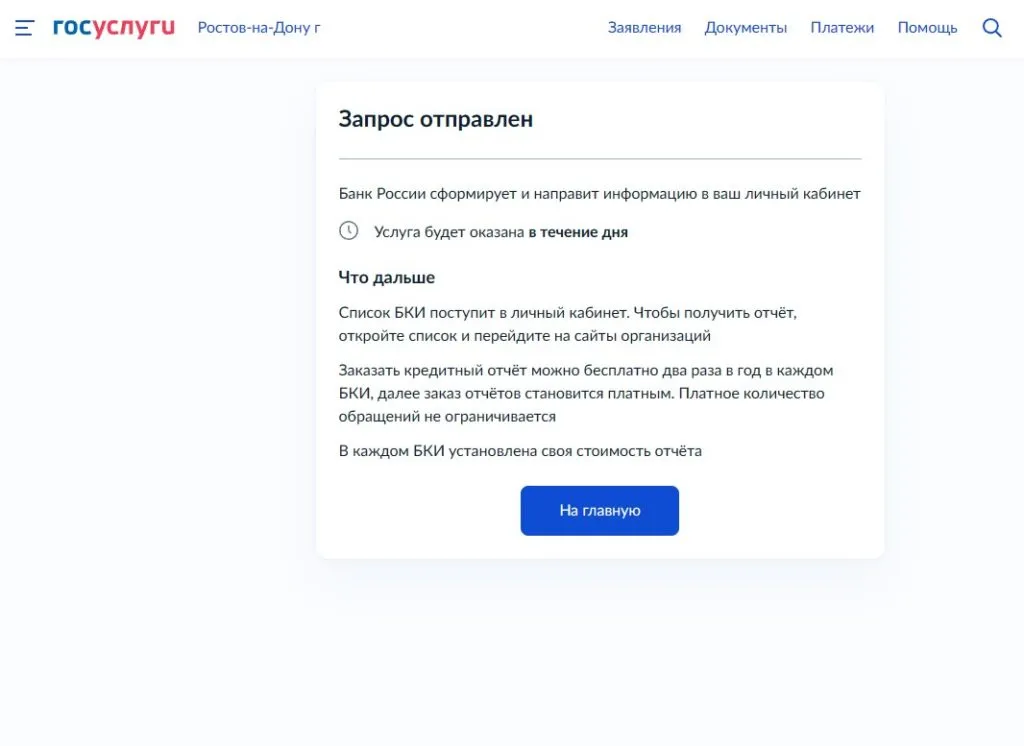
Шаг 4. После отправки заявки на почту придёт уведомление. Когда пользователь его получит, то в аккаунте Госуслуг появятся кнопки для скачивания и отправки документов от Банка России:
Шаг 5. В перечне будет таблица со списком всех бюро, в которых хранится кредитная история заёмщика:
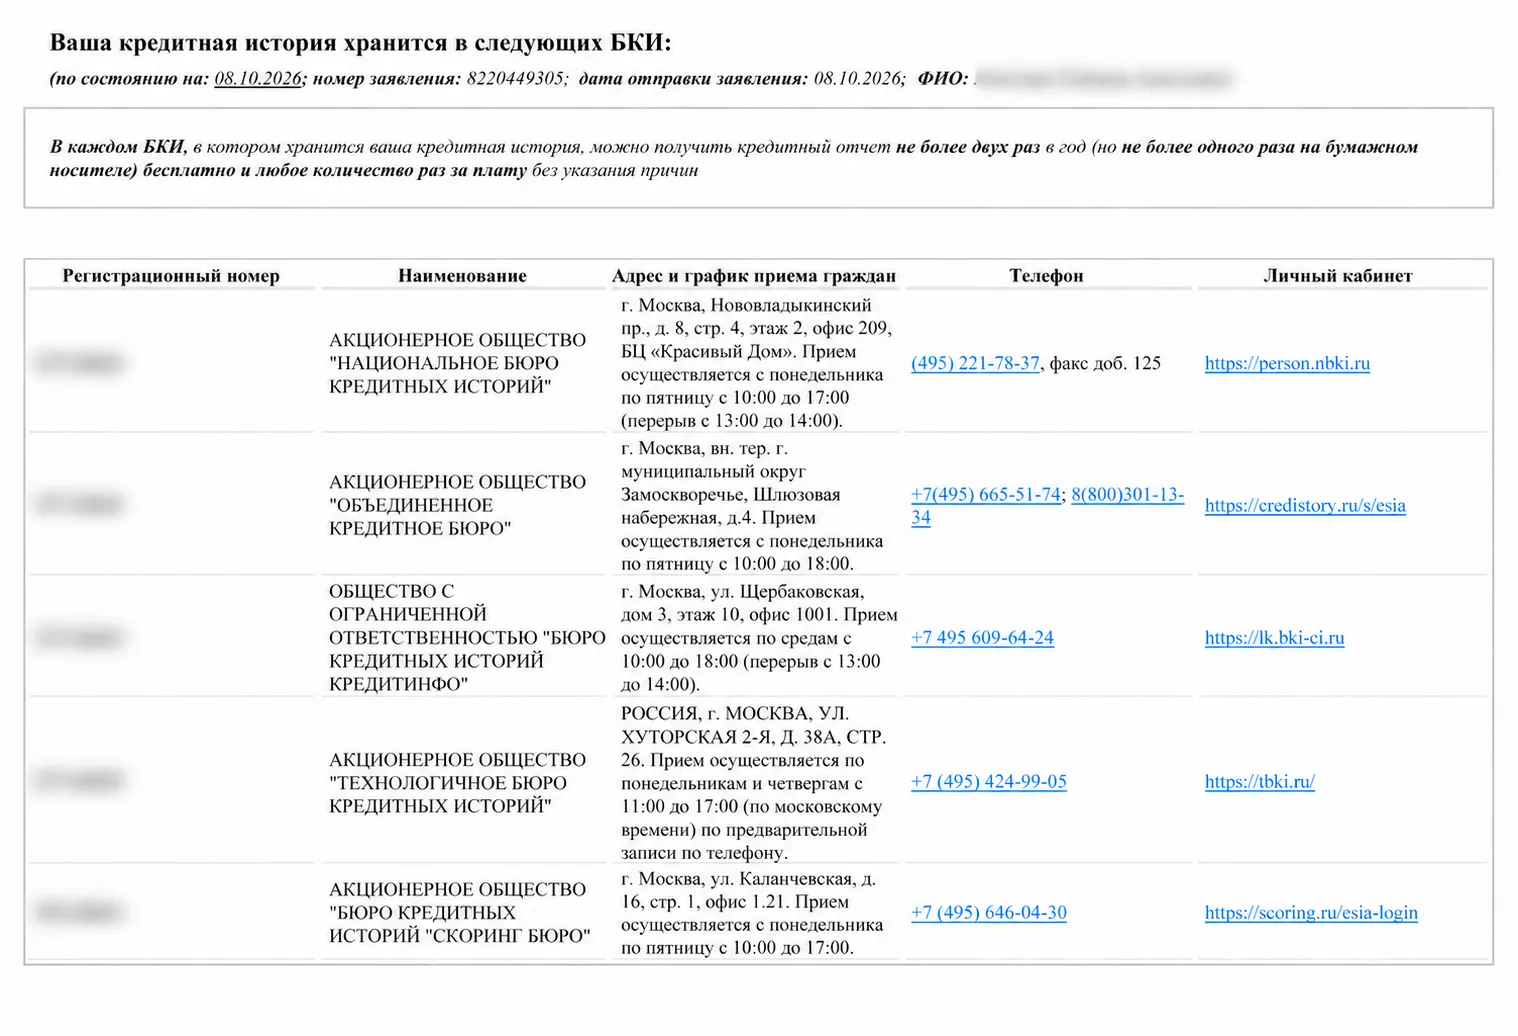
Список БКИ
Шаг 6. Далее остаётся перейти по ссылке в личный кабинет каждого бюро и зарегистрироваться на сайте. Во многих БКИ предусмотрена упрощённая процедура регистрации для тех, у кого есть подтверждённая учётная запись на Госуслугах.
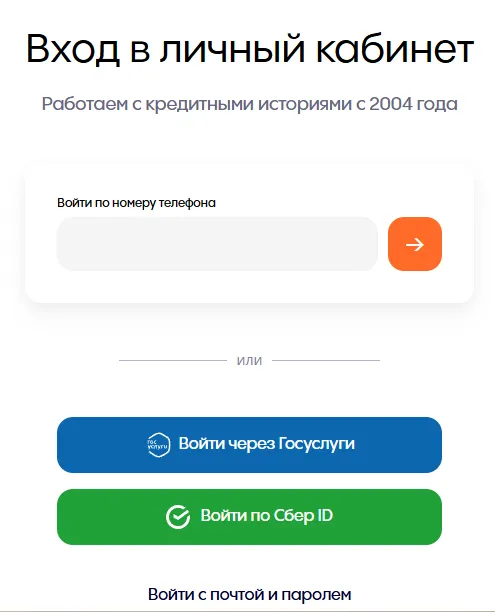
Способы авторизации в БКИ на примере «Скоринг Бюро»
Часть сведений сразу подгрузится из личного кабинета государственного портала. Останется согласиться с условиями оферты, заполнить оставшиеся данные и подтвердить почту через письмо или смс-сообщение.
Шаг 7. После того как регистрация будет пройдена, на главной странице личного кабинета появится кредитный рейтинг.
Как бесплатно узнать свой кредитный рейтинг
На октябрь 2026 года в реестре БКИ Банка России числятся 6 бюро:
Национальное бюро кредитных историй;
Объединённое Кредитное Бюро;
Бюро кредитных историй «КредитИнфо»;
Бюро кредитных историй «Скоринг бюро»;
Спектрум кредитное бюро;
Технологичное бюро кредитных историй.
Кредитная история может храниться в одном БКИ или сразу в нескольких: это зависит от того, с какими бюро работает кредитор.
Запрашивать отчёт нужно не во всех бюро из реестра, а только в тех, которые указаны в списке по конкретному человеку. В каждом таком БКИ отчёт можно получить бесплатно два раза за календарный год, на бумаге — не больше одного раза. Если бюро включает персональный кредитный рейтинг в отчёт, его можно посмотреть там же.
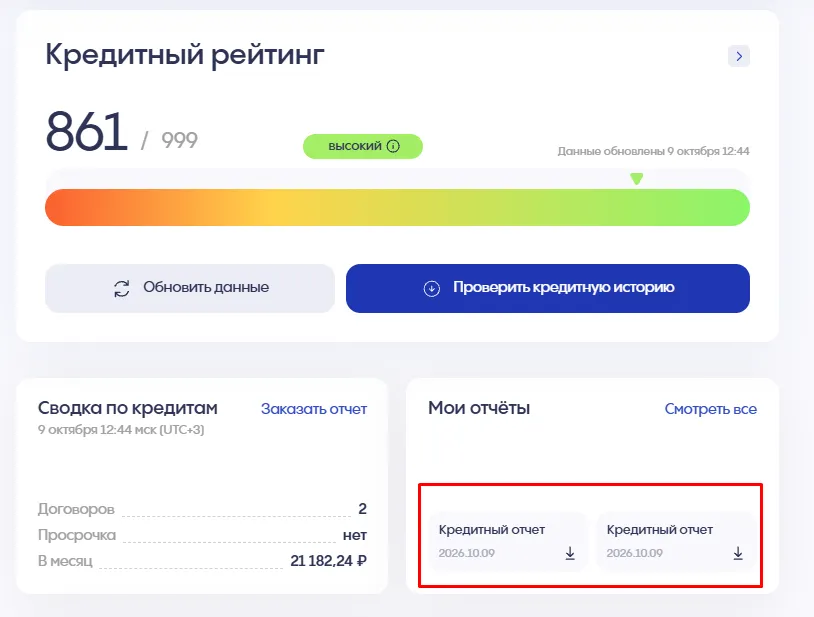
Кредитный рейтинг и кредитный отчёт в личном кабинете «Скоринг бюро»
Как платно узнать свой кредитный рейтинг
Данные о кредитных рейтингах предоставляют посредники, которые работают с разными БКИ и некоторые банки.
Через посредника
Услугу по предоставлению сведений о кредитном рейтинге предлагают посредники БКИ. Основное преимущество посредников между клиентом и БКИ в том, что человеку не нужно тратить время на получение информации. Скоринговый балл ему предоставят в течение нескольких минут. Стоимость услуги составляет 300–400 рублей.
Некоторые организации к кредитному рейтингу прилагают ещё его расшифровку с рекомендациями.
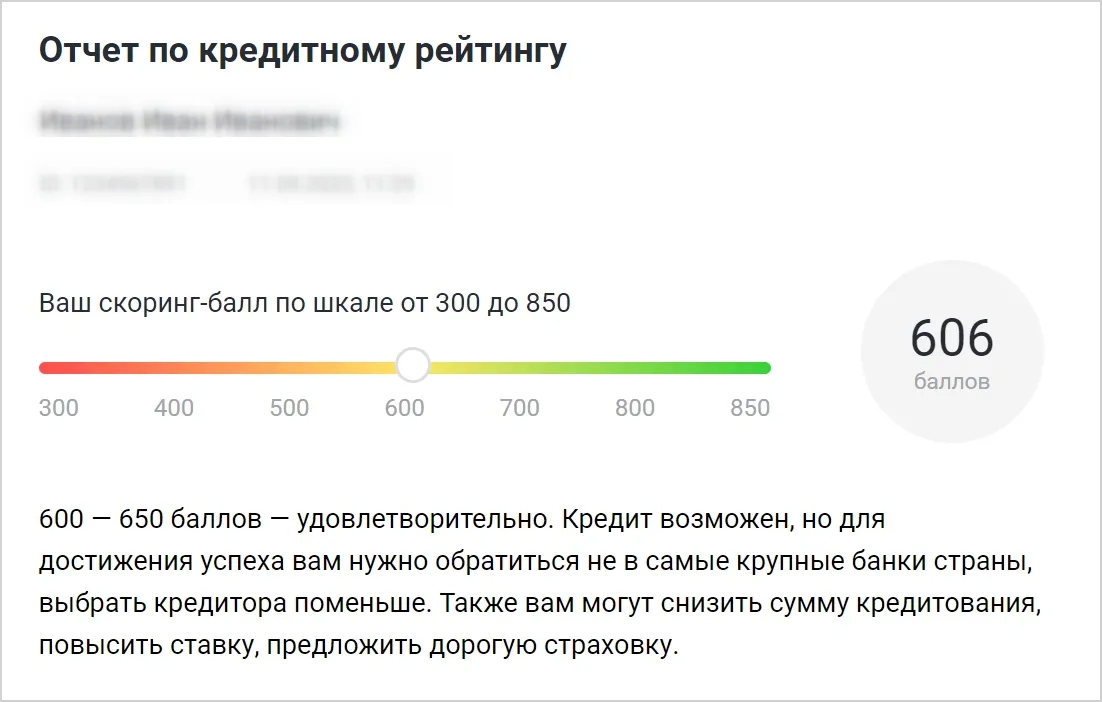
Пример отчёта с расшифровкой показателя по кредитному рейтингу онлайн-сервиса Mycreditinfo.ru
Через банк
Заказать отчёт по кредитному рейтингу можно и в некоторых банках. Следует учитывать, что кредиторы могут проверять информацию только в определённых бюро кредитных историй.
К примеру, в Сбербанке можно посмотреть сведения только в Объединённом кредитном бюро. Если там не хранится кредитная история человека, то узнать свой балл не получится. Поэтому может понадобиться несколько платных запросов в разные банки для получения сведений из различных БКИ.
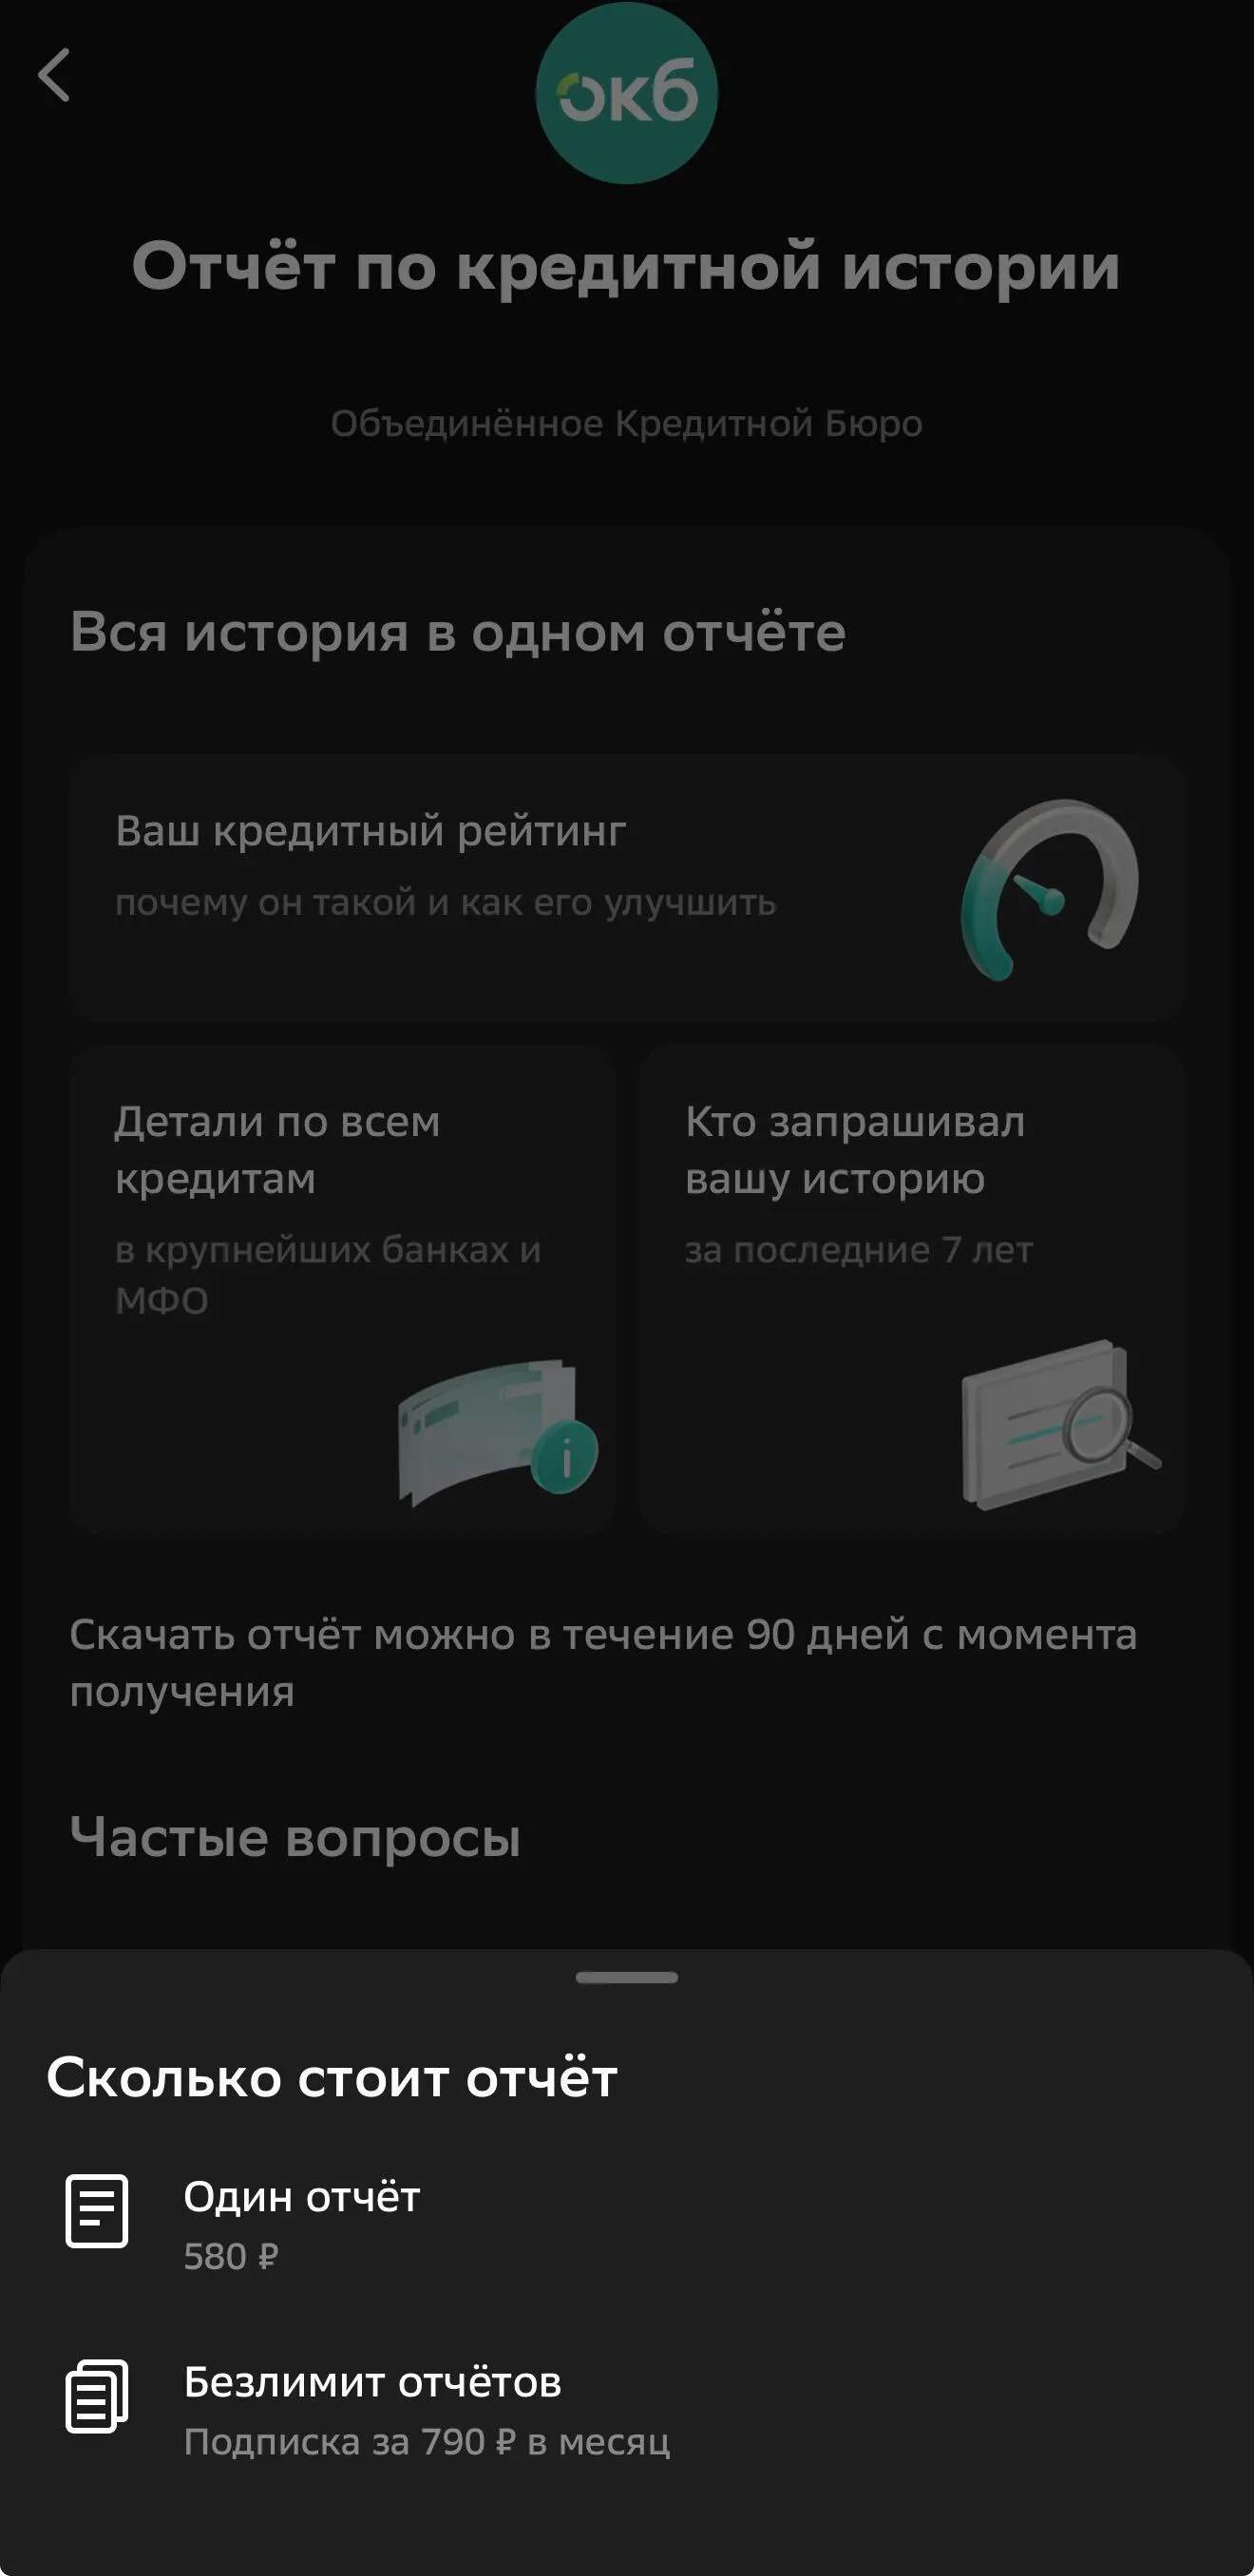
Заказ кредитной истории в личном кабинете Сбербанка
Что в итоге
Кредитный рейтинг — это показатель, который формируется на основании изучения кредитной истории человека. Скоринговый балл — это результат более основательной оценки кредитоспособности клиента, проводимой каждым кредитором по своим уникальным методикам.
Посмотреть свой кредитный скоринговый балл бесплатно можно в личном кабинете бюро кредитных историй, где хранятся сведения о заёмщике. Таких бюро может быть несколько.
Получить информацию о кредитном рейтинге платно можно через посредников БКИ и кредиторов.