По целям
Целевые кредиты. Кредиторы разрабатывают специальные программы и выдают деньги только на определённые цели. Виды целевых кредитов:
ипотека на приобретение недвижимости;
автокредит;
на развитие бизнеса;
на образование.
Иногда условия по таким кредитам могут быть выгоднее: банки заключают партнёрские соглашения с другими организациями, поэтому снижают ставки, дают крупные суммы или делают большие сроки возврата денег с низкими платежами.
Нередко кредиторы сразу перечисляют деньги третьему лицу, которое выполняет роль продавца. Так проще подтвердить цель кредитования.
Нецелевые кредиты.Человек может взять кредит на любые цели и не отчитываться перед банком, куда были направлены деньги.
Обычно недостатками такого вида кредита кредита могут быть менее привлекательные условия сделки. Например, высокие процентные ставки или небольшой период кредитования. Всё зависит от ситуации.
По обеспечению
Кредит с залогом. Залог при оформлении сделки выступает гарантией, что человек вернёт деньги. За счёт сокращения рисков невозврата банк может улучшить условия кредитного договора.
Что может быть залогом:
недвижимость — квартира, дом, доля в жилье, склад, офис, завод;
земельный участок;
машина;
драгоценности;
ценные бумаги.
Размер предлагаемого кредита зависит от оценки залогового имущества. Допустим, если речь идёт о квартире, то финансовые организации могут предложить до 70% от стоимости жилья.
Когда на залоговое имущество оформляется обременение, оно по-прежнему остаётся в собственности заёмщика, но появляются ограничения в его распоряжении и пользовании. Например, человек без согласия банка не может подарить или продать квартиру в залоге.
Если клиент перестанет вносить платежи и не будет взаимодействовать с банком, то кредитор вправе вернуть деньги за счёт залогового имущества.
Кредит с поручителем.Это когда человек на основании договора поручительства гарантирует банку, что в случае неисполнения обязательств заёмщиком он сам выплатит за него кредит.
Если поручитель закрывает долг заёмщика, то он наделяется правами кредитора. Это значит, что поручитель может обратиться в суд и взыскать с должника сумму, которую потратил на погашение чужого кредита.
Кредит без обеспечения.При таком виде кредита заёмщик не предоставляет залог для получения денежных средств. Финансовые организации рискуют сильнее, а значит, они могут предложить человеку менее привлекательные условия кредитования.
По способу погашения
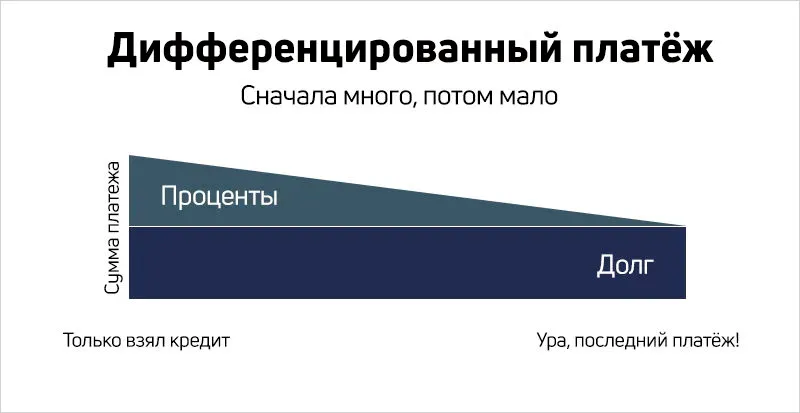
Кредит с дифференцированными платежами.Величина основного долга распределяется равномерно на весь период кредитования, а проценты начисляются на остаток. Первый ежемесячный платёж по такой схеме будет наибольшим, а последний — самым маленьким.
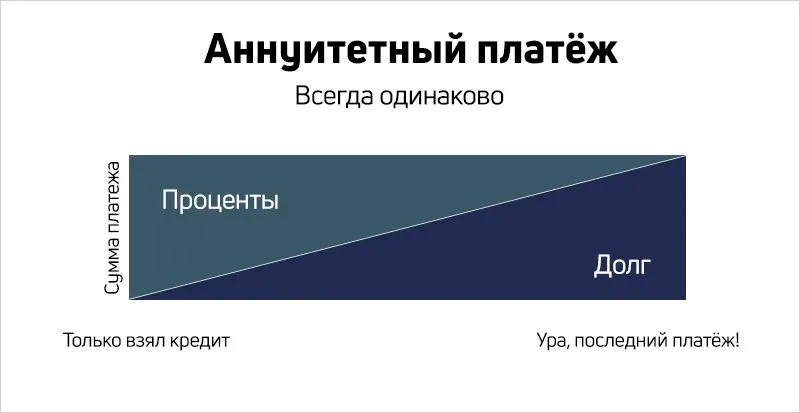
Кредит с аннуитетными платежами.Это фиксированная ежемесячная сумма взносов. При такой схеме большая часть затрат сначала идёт на погашение процентов по кредиту, а после — на сам долг.
Что выгоднее
Сравним кредит на 1 000 000 рублей под 12% годовых на четыре года. Условный расчёт — с ежемесячными платежами, без комиссий, страховок и досрочного погашения.
| Показатель | Дифференцированные платежи | Аннуитетные платежи |
|---|---|---|
| Первый платёж | ≈ 30 800 рублей | ≈ 26 300 рублей |
| Последний платёж | ≈ 21 000 рублей | ≈ 26 300 рублей |
| Проценты за весь срок | 245 000 рублей | ≈ 264 000 рублей |
| Нагрузка на бюджет | Выше в начале, затем снижается | Одинаковая весь срок |
В этом примере дифференцированная схема позволяет заплатить примерно на 19 000 рублей меньше процентов. Аннуитетная схема удобнее для планирования бюджета и требует меньшего первого платежа. Сравнение справедливо при одинаковых сумме, ставке и сроке.
По начислению процентов
Кредит с фиксированной ставкой.На протяжении всего периода кредитования заёмщику предлагается фиксированный размер процентов. Ставка прописывается в кредитном договоре и не меняется. Такой вид кредита позволяет точно определить финансовую нагрузку на человека во время погашения долга.
Кредит с плавающей ставкой.На протяжении всего периода выплат по кредиту размер процентов может меняться в зависимости от определённых в договоре условий. Например, от изменения ключевой ставки Центробанка или несоблюдения графика платежей.
Что в итоге
Банковские кредиты можно разделить по целям, обеспечению, способу погашения и начислению процентов.
Наиболее выгодные предложения кредитования банки могут предложить заёмщикам с обеспечением и тем, кто оформляет целевой кредит.
Если поручитель погашает кредит за заёмщика, то он может через суд взыскать потраченную сумму с должника.
При дифференцированной схеме погашения кредита будет меньше переплаты, но больше первоначальный платёж. Кредит с аннуитетными платежами предполагает фиксированную сумму и позволяет заёмщику чётко распределить бюджет.