В чём суть вклада
Что такое банковский вклад. Это деньги, переданные банку под проценты на условиях возврата. Иногда вклад ещё называют депозитом.
Чем отличается от обычного счёта. Счета используют для операций, вклады — только для накоплений. В отличие от вкладов, банк обычно не начисляет проценты на остаток на счёте. А ещё за ведение счёта владелец платит банку, с депозитами — наоборот.
Зачем нужен. Банковский вклад используют для сбережения денег и получения доходов. Банк надёжно хранит сумму вклада, а через время возвращает вкладчику деньги и платит проценты.
Как оформляют. Вкладчик заключает с банком договор банковского вклада. В нём стороны указывают процентные ставки, сроки и другие условия возврата денег. Вместо договора вкладчику могут выдать сберегательную книжку или сертификат — это законно.
Зачем это банку. Он берёт деньги с депозитов и выдаёт их другим людям в виде кредитов, а прибылью делится с вкладчиками. Банк зарабатывает на разнице — берёт деньги под проценты и с помощью кредитов делает ещё больше денег.
За что любят вклады
Надёжность. Банковские вклады застрахованы государством. Если банк вдруг обанкротится, агентство страхования вкладов (АСВ) вернёт вкладчику депозит в пределах 1,4 млн рублей. Это стандартный размер возмещения.
Ещё есть увеличенный размер возмещения — 10 млн рублей. Он применяется, если высокие остатки на счёте образовались из-за особых жизненных обстоятельств: купли-продажи недвижимости, получения наследства, компенсации причинённого вреда. Повышенный размер страховки действует три месяца после зачисления денег. Когда этот срок выйдет, возмещается только 1,4 млн.
Допустим, человек продал квартиру и выручил за неё 5 млн рублей. Покупатель перечислил ему деньги на счёт, а он открыл срочный вклад на три месяца под высокий процент. Если через месяц банк объявит дефолт, человек обратится в АСВ, покажет договор купли-продажи и получит 5 млн обратно в качестве возмещения. Если банк обанкротится через четыре месяца — АСВ возместит только 1,4 млн.
Простота. Чтобы заработать на депозитах, не нужны специальные навыки. Клиент приносит деньги, заключает договор, а через время забирает вклад с процентами.
Минимальный порог входа. Чтобы вложить, не нужно копить. Банки берут на депозит любые суммы, обычно от тысячи рублей.
Возможность вернуть деньги. У вкладчика есть право в любое время забрать вклад или его часть из банка. Но тогда он может потерять проценты и не заработать — всё зависит от вида вклада и условий договора.
Для рублёвых вкладов, удостоверенных безотзывными сберегательными сертификатами и размещённых на срок более трёх лет, действует отдельный лимит страхового возмещения — 2,8 млн рублей в одном банке. Его рассчитывают отдельно от возмещения по обычным вкладам. Эта норма применяется к страховым случаям, наступившим после 30 октября 2025 года.
Какие есть виды вкладов
По возможности снятия средств
Гражданский кодекс делит вклады на два вида: срочные и до востребования.
1. До востребования. Это бессрочный вклад — деньги лежат в банке столько, сколько захочет вкладчик. Вкладчик может снимать деньги на условиях договора. Ставка по классическому вкладу до востребования обычно ниже, чем по срочному: например, у «Газпромбанка» на 22 октября 2026 года она составляет 0,01% годовых. Накопительный счёт с повышенным процентом — другой продукт, его условия нужно сравнивать отдельно.
Далее приведены условные примеры расчётов. Ставки 1% и 5% годовых используются для наглядности и не являются текущими предложениями банков. Фактический доход зависит от порядка начисления процентов по договору.
Допустим, человек открыл вклад до востребования и положил 1 млн рублей под 1% годовых, а через полгода забрал 500 тысяч. За это время проценты составили 5 тысяч рублей. После снятия на депозите осталось ещё 500 тысяч — банк продолжит начислять те же проценты на остаток.
2. Срочный. Это вклад на определённое время. Вкладчик заключает договор с условием, что деньги вернут только по истечении какого-то срока. Он может быть любым. Обычно банки предлагают открыть срочный вклад на срок 3−36 месяцев. Забрать деньги можно и раньше. Но тогда вкладчик теряет прибыль — банк заплатит проценты на условиях вклада до востребования или других условиях в договоре.
Допустим, человек открыл срочный вклад и положил 1 млн рублей под 5% годовых на год. К концу срока он рассчитывал получить процентами 50 тысяч рублей. Но через полгода ему срочно понадобились деньги и он закрыл вклад. По условиям договора ставка в 5% снижается до 0,01% годовых. За полгода вкладчик получит доход от процентов в размере 0,005% от суммы вклада — 50 рублей.
Ставка зависит от срока вклада, но более длительный срок не гарантирует больший процент. По мониторингу Банка России за вторую декаду октября 2026 года средние максимальные ставки по рублёвым вкладам десяти крупнейших по объёму депозитов банков составляли:
- до 90 дней — 12,55% годовых;
- от 91 до 180 дней — 12,88% годовых;
- от 181 дня до одного года — 12,77% годовых;
- свыше одного года — 11,75% годовых;
Ставка зависит и от валюты. По статистике Банка России за август 2026 года средневзвешенные ставки по привлечённым вкладам физических лиц на срок свыше одного года составляли:
- в рублях — 11,08% годовых;
- в долларах США — 1,23% годовых;
- в евро — 1,26% годовых;
Это средневзвешенные ставки по фактически привлечённым вкладам, а не средние максимальные ставки крупнейших банков. Они рассчитаны по другой методике и показывают различия между валютами за один период. Для валютного вклада рублёвый результат зависит также от изменения курса.
Условия и ставки в разных банках и по разным депозитным программам отличаются. Иногда банки разрешают пополнять срочные вклады: база для начисления процентов увеличится — вкладчик заработает больше.
Допустим, человек открыл срочный вклад и положил 1 млн рублей под 5% годовых на год. А через полгода положил ещё 500 тысяч. При годовой ставке в 5% годовых за полгода человек получит 2,5% от вложенной суммы. В итоге его доход от процентов составит:
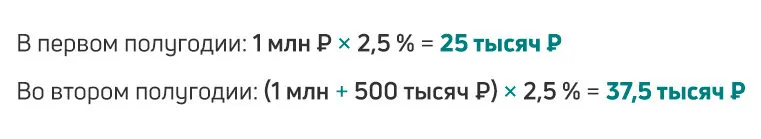
Пример расчёта процентов по вкладу с пополнением через полгода
Иногда банки разрешают снимать часть вклада без потери процентов — просят оставить какую-то сумму в виде неснижаемого остатка. Тогда к концу срока вкладчик заработает на процентах меньше.
Допустим, человек открыл срочный вклад и положил 1 млн рублей под 5% годовых на год. Условиями договора ему разрешено частично снимать деньги без потери процентов — через полгода вкладчик забрал 500 тысяч. В итоге доход от процентов составил:
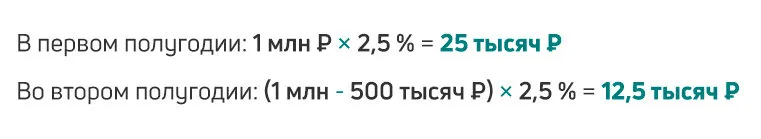
Пример расчёта процентов по вкладу с частичным снятием через полгода
По способу начисления процентов
Проценты по вкладу могут начислять постепенно: раз в месяц или квартал. А могут сразу всей суммой — когда вкладчик закрывает депозит. Это условие всегда указывают в договоре.
Доход от процентов могут добавлять к сумме вклада, а могут перечислять на отдельный счёт. По способу начисления процентов бывают вклады с капитализацией и без неё.
1. С капитализацией. По таким вкладам банк начисляет проценты и добавляет их к сумме депозита. Это выгодно вкладчику: база для расчёта процентов постоянно растёт, с каждым начислением банк платит больше.
Периодичность капитализации указывают в договоре. Обычно пересчёт процентов делают раз в месяц или в квартал. Чем чаще, тем быстрее растёт сумма вклада — тем больше банк заплатит в следующем периоде.
Допустим, человек открыл срочный вклад и положил 1 000 000 рублей под 5% годовых на год с ежемесячной капитализацией. При таких условиях к депозиту каждый месяц будут прибавлять примерно 0,4167% от общей суммы. Через месяц банк начислит примерно 4167 рублей, вклад составит примерно 1 004 167 рублей. Ещё через месяц проценты рассчитают уже на эту сумму — банк начислит 4184 рублей. И так до конца срока вклада. Вот расчёт за 12 месяцев:
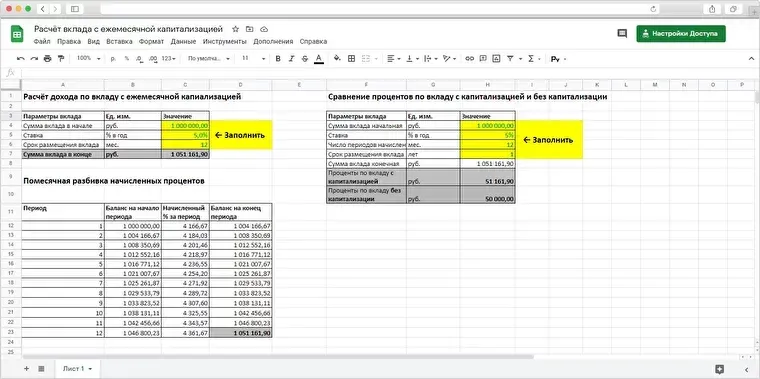
Пример расчёта вклада с ежемесячной капитализацией за 12 месяцев
Чистая прибыль от процентов — 51 162 рубля. По вкладу без капитализации вкладчик заработал 50 000 — на 1162 рубля меньше.
2. Без капитализации. По таким вкладам начисленные проценты не увеличивают сумму на депозите — банк перечисляет их на отдельный счёт. Считать доход по ним проще: общую сумму умножают на годовой процент и на срок в годах.
Допустим, человек открыл срочный вклад и положил 1 млн рублей под 5% годовых на два года. Доход от процентов за два года будет равен:
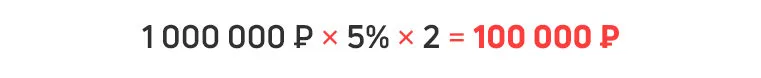
Пример расчёта дохода по вкладу без капитализации за два года
Другие виды вкладов
Валютные вклады— депозиты в любой другой иностранной валюте, кроме рублей. Ставки по ним отличаются от рублёвых. Чем стабильнее валюта, тем ниже проценты.
Вклады в драгметаллах — обезличенные металлические счета, где люди хранят драгоценные металлы и зарабатывают на росте их курса. На счёте хранятся виртуальные слитки, получить их на руки нельзя. Зато можно продать банку за эквивалентную текущему курсу сумму.
Номерные вклады — обезличенные депозиты, операции по ним проводят без данных вкладчика, только по номеру.
Условный вклад — депозит, распоряжаться которым разрешат только после выполнения какого-то условия или наступления события. Такие вклады обычно открывают на третьих лиц. Например, на ребёнка с условием о распоряжении после совершеннолетия.
Индексируемый вклад — депозит с плавающей ставкой доходности. Обычно её привязывают к стоимости какого-то актива. Например, нефти или ценных бумаг.
Целевой вклад — долгосрочный депозит с какой-то целью. Например, накопить к 18-летию ребёнка определённую сумму.
За что не любят вклады
Размер процентной ставки. По мониторингу Банка России средняя максимальная ставка по рублёвым вкладам десяти крупнейших банков во второй декаде октября 2026 года составила 13,06% годовых. Этот показатель не учитывает вклады с капитализацией, специальные предложения для отдельных категорий клиентов и продукты с обязательным подключением дополнительных услуг.
Разбивка ставок по срокам приведена выше, в разделе о срочных вкладах. При выборе предложения нужно сопоставлять ставку со сроком, возможностью пополнения, условиями досрочного снятия и стоимостью дополнительных продуктов. После учёта инфляции реальная доходность может оказаться ниже номинальной.
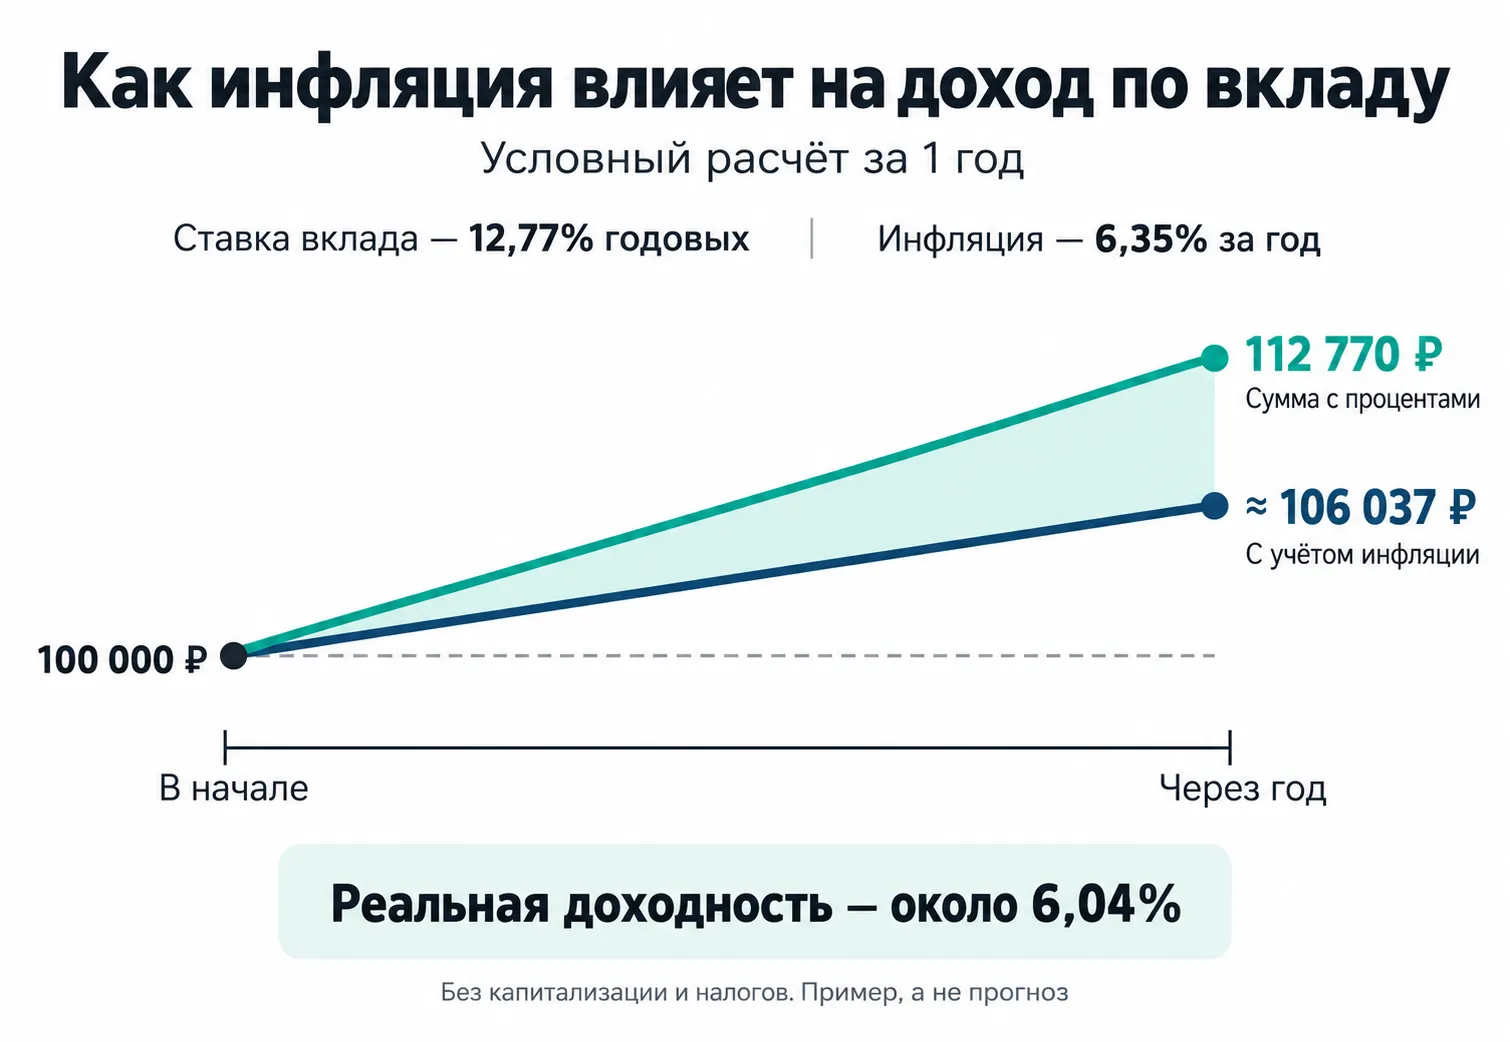
Условный расчёт на год для 100 000 рублей: ставка 12,77% — показатель ЦБ для вкладов от 181 дня до года во второй декаде октября 2026 года; инфляция 6,35% — годовой показатель за сентябрь 2026 года. Расчёт предполагает такую же инфляцию за срок вклада и не является прогнозом. Без капитализации и налогов.
Ограниченная сумма страхования. По обычным застрахованным вкладам и счетам стандартное возмещение составляет до 1,4 млн рублей на одного вкладчика в одном банке в совокупности. Если сумма больше, её возврат сверх страхового лимита не гарантирован. Для определённых безотзывных сберегательных сертификатов действует отдельный лимит 2,8 млн рублей, а при особых жизненных обстоятельствах предусмотрено повышенное возмещение до 10 млн рублей.
Исключение — остатки на счетах, образованные от продажи недвижимости, получения наследства, возмещения вреда и других особых жизненных обстоятельств. В течение трёх месяцев с момента зачисления на счёт они застрахованы в пределах 10 млн рублей.
Риск потерять доход от процентов.Если вкладчик снимает деньги раньше срока, банк платит проценты на условиях вклада «до востребования».
Возможность одностороннего изменения ставок.По депозитам до востребования банк может в одностороннем порядке изменить ставку.
На что обращать внимание в договоре
Иногда банки умалчивают реальные условия: менеджер называет одни ставки и сроки, а в договоре мелким шрифтом написано совсем другое. Чтобы не быть обманутыми, грамотные вкладчики внимательно читают условия. Вот на что нужно обратить внимание в договоре.
Размер процентной ставки
Сравнивайте ставку с предложениями других банков на тот же срок и с похожими условиями. Проверяйте требования к сумме, пополнению, снятию и дополнительным продуктам. Ключевая ставка помогает понять общий уровень ставок, но доходность выше неё сама по себе не означает обмана.
Посмотреть размер ключевой ставки ЦБ можно на сайте Банка России
Под предлогом высоких процентов некоторые банки вместо вкладов могут предлагать инвестиционное страхование жизни (ИСЖ). Но на самом деле это не вклад:
- ИСЖ не гарантирует доходности;
- после периода охлаждения досрочное расторжение ИСЖ может привести к потере части или всех внесённых денег;
- система страхования вкладов не покрывает ИСЖ.
Отказаться от договора ИСЖ без потерь можно в предусмотренный для него период охлаждения при соблюдении условий возврата. После этого при досрочном расторжении выплачивается выкупная сумма. Она зависит от условий договора и даты расторжения и может быть значительно меньше внесённых денег, в том числе равняться нулю. Перед подписанием проверьте срок отказа, таблицу выкупных сумм и условия выплаты инвестиционного дохода.
Инвестиционный доход по ИСЖ зависит от результатов инвестирования и не гарантирован. Обещание высокой доходности не заменяет условия договора: выясните, какая выплата гарантирована, за какой период приведён процент и от чего зависит дополнительный доход.
Иногда банки обещают повышенные ставки именно по вкладу, но c условием — при заключении договора о комплексном обслуживании. По такому договору вкладчику могут навязать:
- инвестиционные паи;
- медицинскую или пенсионную страховку;
- брокерские услуги;
- специальный карточный счёт с высокой комиссией.
Повышенная ставка не всегда компенсирует стоимость дополнительных продуктов. Сравните процентный доход с расходами на страховку и обслуживание. Если откажетесь от дополнительной услуги, ставка изменится только в том случае и в том порядке, которые предусмотрены договором вклада.
Условный пример: у вкладчика есть 460 тысяч рублей. Из них 75 тысяч он тратит на страховку, а 385 тысяч размещает на вкладе под 12% годовых на полгода. Без капитализации доход составит примерно 23 100 рублей: 385 000 × 12% × 0,5. Расходы на страховку окажутся выше процентного дохода. Ставка и суммы приведены для расчёта, а не как предложение конкретного банка; точный доход зависит от количества дней вклада и условий договора.
Чтобы не быть обманутыми, следует:
- Проверить периодичность капитализации и сроки начисления процентов.
- Проверить счёт, на который переводят проценты. Если это другой счёт — узнать условия его открытия.
Возможность пополнения
Возможность пополнения вклада банки преподносят как преимущество. Но иногда это может быть невыгодно вкладчику. В договор могут включить условие, что ставка процентов на сумму пополнения ниже, чем ставка при первоначальном внесении денег. Либо могут ввести специальные ограничения: установить минимальные и максимальные суммы для пополнения, ограничить срок пополнения или предусмотреть другие специальные условия.
Например, договор может разрешать пополнение только в первые 30 дней после открытия вклада. В таком случае надпись «с возможностью пополнения» не означает, что вносить деньги можно весь срок. Это условный пример: конкретный срок нужно проверить в договоре.
Чтобы не быть обманутыми, следует:
Проверить возможность пополнения.
Спросить про ограничения — максимальная или минимальная сумма, сроки.
Узнать условия, при которых пополнение прекращается.
Условия продления
Некоторые банки обещают вкладчикам автоматически продлевать вклад на первоначальных условиях, если те не заберут деньги по окончании срока. Но в договор такое условие не вносят. И, когда вкладчик не забирает деньги по окончании срока депозита, вклад из срочного по закону превращается во вклад до востребования.
Иногда в условия продления вносят специальные оговорки. Например, продлевают срочный вклад на условиях депозита до востребования, если банк прекращает принимать деньги по вкладам этой программы.
Условный пример: вклад открыт на три месяца под 12% годовых. Договор предусматривает, что после окончания срока деньги остаются на условиях до востребования под 0,01% годовых, если вкладчик их не забрал. За дальнейшее хранение денег проценты будут начисляться уже по низкой ставке. Это иллюстрация механизма, а не действующий тариф банка: проверьте, предусмотрено ли продление и какие условия будут действовать после окончания срока.
Чтобы не быть обманутыми, следует:
- Проверить возможность и условия продления вклада.
- Узнать основания, по которым продление прекращается.
Условия досрочного расторжения
При досрочном возврате обычного срочного вклада гражданину проценты пересчитывают по ставке до востребования, если договором не предусмотрена другая ставка. Это пересчёт дохода, а не штраф за возврат внесённых денег. Если проценты уже выплачивались, ранее выплаченный излишек может быть удержан при расчёте суммы к выдаче. Для безотзывных сберегательных сертификатов действуют особые правила возврата.
Проверьте, разрешает ли договор частичное снятие с сохранением ставки и какой остаток должен оставаться на счёте. Полное закрытие вклада и частичное снятие могут иметь разные последствия для процентов.
Чтобы не быть обманутыми, вкладчикам следует внимательно читать условия досрочного расторжения договора.
Что в итоге
Банковский вклад — деньги, переданные банку на условиях возврата. За размещение денег на депозитном счёте банк платит вкладчику проценты.
Вклады в банках — участниках системы страхования защищены: стандартный лимит составляет 1,4 млн рублей на одного вкладчика в одном банке. Для определённых безотзывных сертификатов действует отдельный лимит 2,8 млн рублей; при особых обстоятельствах повышенное возмещение достигает 10 млн рублей.
Чаще всего вклады делят по возможности снятия средств — на срочные и до востребования. Ставки по срочным выше, но забрать их до окончания срока без потери процентов обычно не разрешают. Вклады до востребования можно забрать в любое время, но ставки по ним минимальные.
По способу начисления процентов бывают вклады с капитализацией и без неё. Вклады с капитализацией выгоднее: база для начисления процентов постоянно растёт — вкладчик зарабатывает больше.
Доходность вклада нужно оценивать не только по ставке. Важно учитывать инфляцию, срок размещения, условия досрочного снятия, возможность пополнения и требования к дополнительным продуктам.
Кроме низких ставок банкиры хитрят в договорах — обещают одно, а на деле включают другие условия или навязывают дополнительные продукты.