Что показывает кредитный рейтинг
Кредитный рейтинг — оценка человека, которая создаётся исходя из анализа его кредитной истории. Чаще всего выводится в баллах. Кредитный рейтинг показывает, насколько хорошо клиент выполнял обязательства по кредитам.
Чем выше рейтинговый балл, тем больше вероятность одобрения кредита.
Что влияет на кредитный рейтинг
Для индивидуальных кредитных рейтингов БКИ установлены общая шкала от 1 до 999 и требования к расчёту. При этом каждое бюро использует собственную модель и сведения своей кредитной истории. БКИ раскрывает до четырёх основных факторов, повлиявших на рассчитанный рейтинг, и их доли влияния; это не раскрытие всей модели. На рейтинг влияют следующие сведения кредитной истории:
- Возраст кредитной истории. Некоторые кредиторы снижают баллы, если первая запись в кредитной истории появилась меньше года назад.
- Число запросов кредитной истории. Чаще всего кредитную историю запрашивают кредиторы для проверки заявки клиента на получение денег. Если таких запросов слишком много, банки могут решить, что человек — мошенник, который хочет набрать несколько кредитов сразу и исчезнуть. Поэтому баллы снижают.
- Просрочки. Есть вероятность, что клиент будет пропускать платежи и по новому кредиту. Рейтинг растёт, если человек вовремя погашает долг.
- Количество отказов. Если их много, финансовая организация сочтёт это тревожным сигналом и решит, что с заёмщиком что-то не так. Скорее всего, у человека будет низкий рейтинг.
- Незакрытые долги. Они увеличивают финансовую нагрузку на человека, и появляется риск, что могут возникнуть проблемы с оплатой долгов. Чем их меньше, тем может быть выше кредитный рейтинг.
Бюро кредитных историй (БКИ) — это организации, в которых хранятся кредитные истории. На 01.10.2026 в государственном реестре Банка России числятся 6 БКИ. Кредиторы могут взаимодействовать с любым БКИ или даже несколькими. В каждом БКИ может храниться неодинаковый объём информации о заёмщике.
Как выглядят кредитные рейтинги
Рассмотрим персональные кредитные рейтинги на примере трёх БКИ: «Скоринг бюро», Объединённого кредитного бюро и НБКИ.
«Скоринг бюро»
Индивидуальный рейтинг в «Скоринг бюро» считается по шкале от 1 до 999. Чем выше балл, тем лучше кредитная история и тем выше шанс получить кредит.
На показатель влияют:
просрочки;
длительность просрочек;
наличие погашенных обязательств в кредитной истории;
сумма задолженности по кредитам и займам;
частота обращений в банки за кредитами;
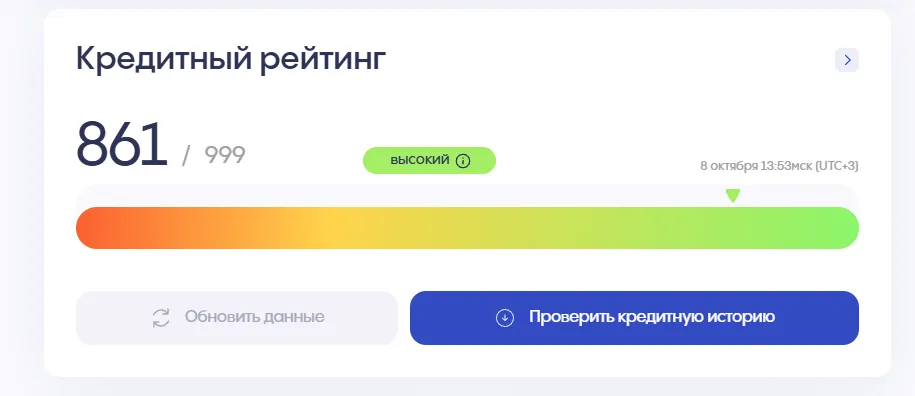
Кредитный рейтинг в личном кабинете «Скоринг бюро»
«Объединённое кредитное бюро»
Индивидуальный кредитный рейтинг в Объединённом кредитном бюро рассчитывается по шкале от 1 до 999 баллов.
Факторы, которые влияют на рейтинг в «Объединённом кредитном бюро»:
просрочки больше 30 дней;
высокая долговая нагрузка;
частые запросы кредитной истории за последние полгода;
возраст кредитной истории — до года.
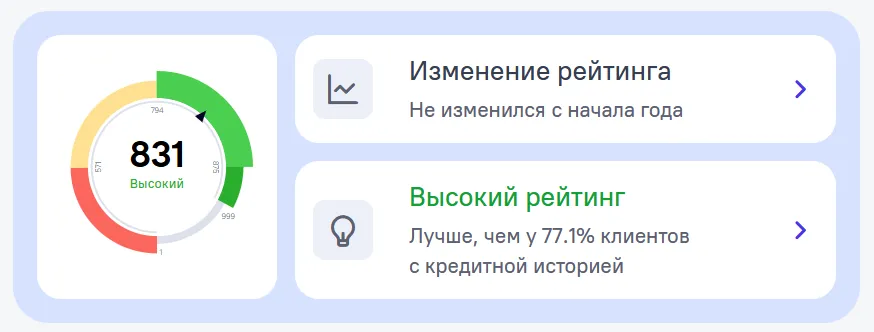
Кредитный рейтинг в личном кабинете «ОКБ»
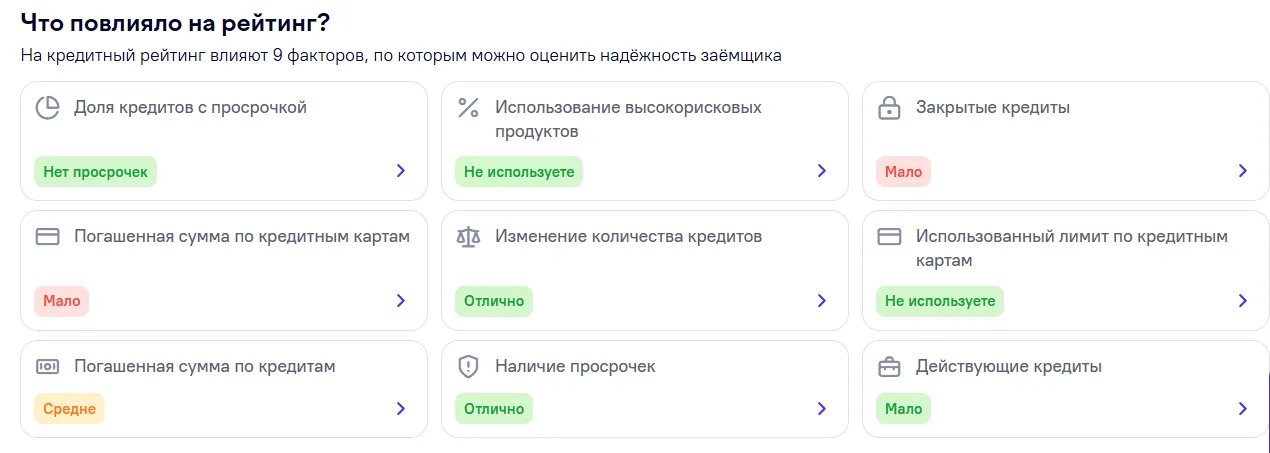
Пояснение на сайте «ОКБ» по формированию кредитного рейтинга
«Национальное бюро кредитных историй»
Индивидуальный кредитный рейтинг в Национальном бюро кредитных историй рассчитывается по шкале от 1 до 999 баллов.
В пояснениях к подсчётам рейтинга БКИ указывает, что показатель зависит от ответственного выполнения обязательств клиента перед кредиторами и величины его кредитной нагрузки.
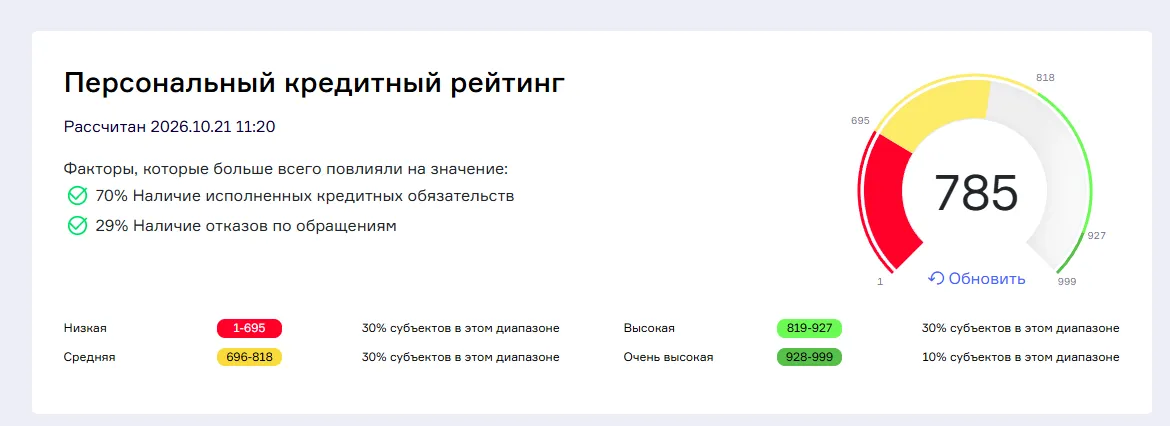
Кредитный рейтинг в личном кабинете на сайте «НБКИ»
Как можно посмотреть кредитный рейтинг
Бесплатно. Некоторые бюро отражают кредитный рейтинг на главной странице личного кабинета. Для изучения показателя нужно просто зарегистрироваться и авторизоваться в аккаунтах БКИ. Доступ к рейтингу будет неограничен.
Есть БКИ, которые фиксируют кредитный рейтинг только в кредитной истории. В этом случае человеку придётся запросить кредитную историю. Бесплатно это сделать получится два раза в год.
Платно. Человек может запросить кредитный рейтинг через онлайн-сервисы и некоторые банки. Чаще всего, помимо интересующего балла, они прилагают подробную расшифровку результатов и рекомендации по улучшению кредитного рейтинга.
На что влияет кредитный рейтинг
При принятии решения о выдаче кредита банки, МФО и другие организации проводят анализ не только кредитной истории и кредитного рейтинга человека. Они подробно изучают доходы, социально-демографические показатели, документы, базы данных и другие источники.
Кредитный рейтинг больше полезен для заёмщиков. Он помогает оценить примерные шансы на одобрение заявки и получение кредита.
Как повысить кредитный рейтинг
1. Исправить ошибки в кредитной истории. Стоит внимательно изучить её на опечатки, присутствие чужих кредитов и незаконных запросов кредитной истории.
Чтобы исправить ошибки, можно направить заявку в БКИ или обратиться к кредитору — по телефону или через заявление.
2. Погасить просрочки и в срок вносить следующие платежи. Когда появляется график оплаты без задолженностей, рейтинг может увеличиться.
3. Уменьшить долговую нагрузку. Для этого можно закрыть часть долгов или рефинансировать все кредиты в один.
4. Взять небольшой кредит, купить товар в рассрочку или пользоваться кредитной картой. Эти способы помогают тем клиентам, у которых мало записей в кредитной истории или их нет совсем. Если вовремя вносить платежи, сформируется график исправных платежей и кредитный рейтинг начнёт расти.
5. Не направлять заявки сразу в несколько банков. В ином случае кредиторы направят запросы в БКИ, и в кредитной истории человека отобразится большое число соответствующих записей.
Что будет, если кредитный рейтинг не рассчитан
Если кредитная история отсутствует или сведений недостаточно, индивидуальный рейтинг может не рассчитываться. Это не нулевая оценка: действующая шкала составляет от 1 до 999 баллов.
Без сведений по прошлым сделкам банки, МФО и другие компании не смогут проанализировать поведение клиента, его дисциплинированность и надёжность. Получается, что у них нет возможности оценить риски невозврата денег. При таких условиях банкам бывает проще отказать в сделке.
Чтобы увеличить шансы на одобрение заявки, можно предоставить кредиторам гарантии погашения долга. Ими могут быть поручитель или залог.
Что в итоге
Кредитный рейтинг — это показатель, который помогает заёмщику оценить свои шансы на получение кредита.
Чем выше личный кредитный рейтинг, тем больше вероятность одобрения кредита.
Кредитный рейтинг формируют БКИ на основании кредитной истории человека.
Каждое бюро кредитных историй использует свои алгоритмы при вычислении кредитного балла человека.
Проверить кредитный рейтинг можно на сайтах БКИ, через специальные онлайн-сервисы или банки.
Повысить индивидуальный кредитный рейтинг поможет исправление ошибок в кредитной истории, погашение просрочек, снижение долговой нагрузки, отказ от подачи заявок сразу в несколько банков, формирование исправного графика платежей через небольшой кредит, рассрочку или кредитную карту.
Если индивидуальный кредитный рейтинг не рассчитан, увеличить шанс на получение денег в долг он может через поручителя или залог.