Что такое ипотека и ипотечный кредит
Ипотека в привычном понимании — это когда человек берёт деньги в банке, покупает новую квартиру и оставляет её в залог кредитной организации. Обычно так и говорят: «Я взял ипотеку, чтобы купить квартиру».
Ипотека регулируется Федеральным законом «Об ипотеке (залоге недвижимости)», N 102-ФЗ
Но на самом деле ипотека — это вид залога недвижимого имущества. А ипотечный кредит в общем — кредит с использованием ипотеки, то есть с залогом недвижимости.
Какие бывают виды ипотечных кредитов
Ипотечные кредиты разделяются на две большие группы: целевые и нецелевые.
Целевая ипотека — это когда заёмщик берёт деньги в кредитной организации на покупку недвижимости и оставляет в залог покупаемые квартиру, офис или гараж.
Молодая семья решает перед рождением ребёнка взять собственную квартиру. Но денег не хватает. Тогда они перечисляют сбережения на первоначальный взнос и покупают квартиру в ипотеку.
Жильё становится залогом, но заёмщик является собственником недвижимости и уже может в ней жить.
Нецелевая ипотека — обычный кредит под залог недвижимости на любые цели. Для залога используется недвижимость, которая уже находится в собственности потенциального заёмщика. Чаще всего залог позволяет увеличить шанс одобрения сделки и получить более выгодные предложения кредитования.
Человек хочет взять три миллиона на открытие нового филиала автомойки. Он предлагает в залог имеющийся загородный участок с домом и получает запрашиваемую сумму в долг по сниженной процентной ставке. На загородный дом накладывается обременение.
Минуточку внимания
Тема ипотечного кредитования объёмна. Чтобы не перегружать статью, мы сконцентрируемся на целевой ипотеке — когда человек приобретает недвижимость на заёмные деньги и предоставляет покупаемое помещение в залог.
Для удобства в тексте будем использовать слово «ипотека» как привычный всем синоним ипотечного кредита.
Кто участвует в сделке с ипотечным кредитом
Заёмщик. Это человек, который берёт заём и обязуется возвращать долг по договору.
Каждый кредитор устанавливает свои требования к заёмщикам, которые зависят от политики работы компании. Вот примеры критериев для клиентов, которые кредитные организации могут предъявить к заёмщикам:
- Возраст от 21 года до 75 лет.
- Гражданство Р Ф.
- Стаж на официальной работе от года и не менее шести месяцев находиться на одном рабочем месте.
Кредитор или заимодавец. Он выдаёт деньги под залог и становится залогодержателем.
Залогодатель. Заёмщик выступает в роли залогодателя при заключении сделки на покупку жилья в ипотеку. Он становится собственником и передаёт в залог только что приобретённое имущество.
Залогодержатель. Кредитор или заимодавец является залогодержателем недвижимости до тех пор, пока долг не будет полностью закрыт.
Продавец жилья. Это компании-застройщики на первичном рынке жилья, собственники вторичной недвижимости или посредники. Чаще всего посредниками являются риелторы.
Поручитель. Это человек, который как бы ручается за заёмщика. В случае просрочек он будет обязан платить за него кредит. Наличие поручителя — необязательное условие кредитных организаций. Всё зависит от конкретных условий кредитования и политики работы кредитора. С поручителем повышается вероятность одобрения кредита.
Чьи услуги необходимы для оформления сделки
Страховая компания. При целевой ипотеке залоговая недвижимость должна быть застрахована, если нет иных условий в договоре.
Росреестр. Обременение недвижимости при оформлении ипотеки должно быть официально зарегистрировано. Это делается через Росреестр.
Оценщик. В зависимости от особенностей договора для подписания документов может потребоваться оценка стоимости объекта залога. Для этого привлекаются оценщики — специалисты по недвижимости, которые определяют цену. Часто кредиторы привлекают оценщиков, с которыми постоянно работают.
Какое имущество можно купить в ипотеку
Закон разрешает брать ипотеку на готовую или строящуюся недвижимость:
земельные участки;
офисы;
производственные и торговые площадки;
жилые дома;
квартиры;
комнаты;
паркинги;
садовые дома;
гаражи и другое.
Как работает ипотека
1. Клиент направляет анкету и документы кредитору. На этом этапе заёмщик предоставляет информацию о себе для оценки кредиторами.
2. Кредитор обрабатывает заявку. Кредитные организации изучают кредитную историю человека и его финансовые возможности.
3. Если заявку одобрили, клиент ищет недвижимость для покупки. При выборе жилья заёмщик ориентируется на одобренную сумму кредита. Часто человек уже знает, что хочет купить, поэтому искать ему ничего не нужно.
4. Клиент предоставляет кредитору документы на недвижимость. Это необходимо для проверки жилья. Кредитные организации могут запросить:
- документ, по которому продавец признаётся собственником жилья: договор купли-продажи, дарения, наследства и другие;
- выписку из ЕГРН;
- кадастровый паспорт;
- выписку из домовой книги по квартире и другие.
На этом этапе чаще всего проводится оценка имущества.
5. Кредитор сверяет информацию о недвижимости и принимает решение.
6. Если сделка одобрена, продавец и покупатель недвижимости подписывают договор. Отталкиваясь от условий договора, продавец может получить деньги до регистрации права собственности или после смены собственника.
7. Заёмщик и кредитор подписывают сделку. Как правило, этот процесс происходит одновременно с заключением сделки между покупателем и продавцом.
Ипотечный договор обязательно регистрируется в ЕГРН. Часто на этом этапе подписывается договор со страховой компанией и покупается страховка.
8. Кредитор и заёмщик направляют документы для регистрации залога в Росреестр. После проверки документов Росреестром на недвижимость накладывается обременение. Залогодержателем становится кредитная организация, но жильё остаётся в собственности заёмщика.
9. Составляется закладная. Это ценная бумага, которая предоставляет кредитору право продать имущество в залоге, если человек нарушит условия договора. Например, перестанет платить за кредит. Чаще всего закладную составляет кредитор.
Закладная остаётся на хранении у залогодержателя до тех пор, пока заёмщик не погасит долг. Составление ценной бумаги — необязательное условие при заключении сделки. Всё зависит от требований кредитора.
10. Сделка оформлена.
Какие есть льготные программы на покупку жилья в ипотеку
Льготные ипотечные программы меняются. Перед оформлением нужно проверить условия у оператора программы или в банке.
В 2026 году к основным льготным ипотечным программам относятся:
- Семейная ипотека. С 1 октября 2026 года ставка зависит от региона и количества детей. В большинстве регионов ставка составляет от 10% годовых для семьи с одним ребёнком младше 7 лет до 2% для семьи с пятью и более детьми. В Москве, Санкт-Петербурге, Московской и Ленинградской областях — от 12 до 4% годовых.
- Семейная ипотека для семей с ребёнком с инвалидностью. Ставка составляет 6% независимо от региона и количества детей.
- Семейная ипотека на строительство дома. Ставка 6% действует на строительство частного дома, завершение строительства и покупку земли под дом.
- Дальневосточная и арктическая ипотека. По программе можно купить или построить жильё на Дальнем Востоке и в сухопутных территориях Арктической зоны. Ставка — не выше 2% годовых. Максимальная сумма кредита — до 6 млн рублей, а при покупке или строительстве жилья площадью от 60 кв. м — до 9 млн рублей.
- Военная ипотека. Программа работает через накопительно-ипотечную систему для военнослужащих. Государство перечисляет взносы участнику системы, а эти деньги можно использовать для покупки жилья и погашения кредита. Конкретные условия зависят от банка и суммы накоплений.
Отдельно действует мера поддержки для многодетных семей. Семья может получить до 450 000 рублей на погашение ипотеки, если третий ребёнок или последующие дети родились с 1 января 2019 года по 31 декабря 2030 года.
Что нужно выяснить, перед тем как брать ипотечный кредит
Каким должен быть первоначальный взнос для оформления ипотеки
Исходя из величины первоначального взноса, заёмщик определяет, хватает ли ему накопленных сбережений, чтобы взять ипотеку.
У некоторых кредиторов можно взять ипотеку и без первоначального взноса, но тогда может устанавливаться высокая процентная ставка. В целом требуемая величина собственных накоплений для покупки недвижимости находится в диапазоне от 10 до 50%.
Какого вида будет процентная ставка
Фиксированная. Когда на весь период кредитования устанавливается неизменная процентная ставка. Встречается редко.
Плавающая. Определяется по формуле с переменной величиной. Обычно берут ключевую ставку Центробанка и прибавляют к ней какой-то процент. Формула должна быть прописана в договоре. Также в документе указывается интервал, когда ставка пересчитывается.
Ключевая ставка Центробанка — это минимальная процентная ставка, под которую Центробанк выдаёт деньги кредитным организациям. Посмотреть её величину можно на сайте Банка России
Чаще всего плавающую ставку предлагают юридическим лицам.
Комбинированная. Простыми словами, это сочетание фиксированной и плавающей ставки. Комбинированная ставка часто бывает ниже фиксированной.
В договоре может прописываться, на какой период действует один вид ставки, а на какой — второй.
Допустим, до подписания договора человек страхует приобретённую в ипотеку недвижимость и своё здоровье. Это позволяет ему получить сниженную процентную ставку по кредиту.
Через год срок действия страховок истекает и их нужно продлять. Если заёмщик застрахует только объект залога, но откажется от страхования своего здоровья, это изменит условия договора и процентную ставку. Она может увеличиться на несколько пунктов до следующего года.
Какой предполагается способ погашения
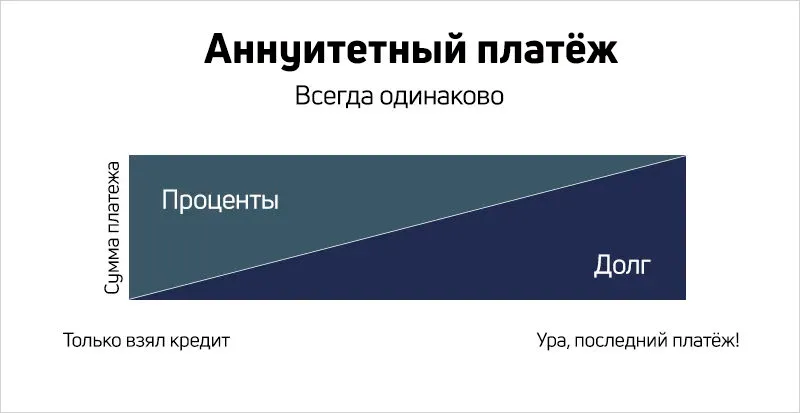
Аннуитетные платежи. Это когда заёмщик платит равные суммы на протяжении всего времени погашения кредита. Доля основного долга в платеже увеличивается с каждым последующим взносом.
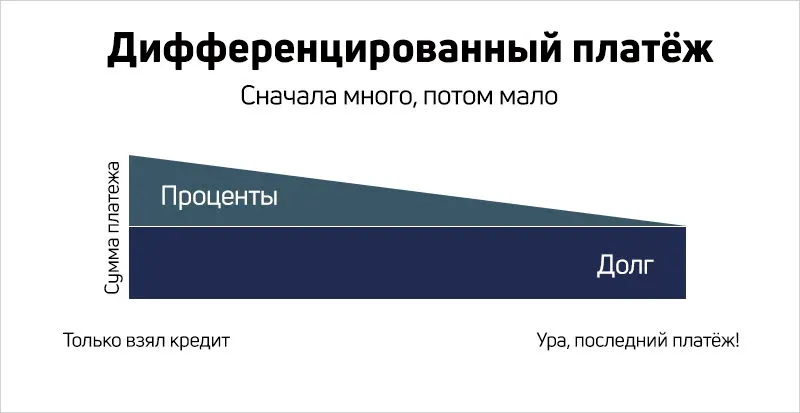
Дифференцированные платежи. Размер платежей будет меняться до конца погашения кредита. Первый взнос будет самым большим, а последний — самым маленьким.
Какие есть дополнительные траты
Помимо ежемесячных взносов, заёмщику необходимо будет учесть дополнительные расходы, которые могут быть связаны с заключением сделки или выполнением обязательств по договору. Это может быть:
госпошлина за регистрацию залога;
страхование заложенного имущества;
страхование заёмщика;
оплата работы юристов или оценщиков и другое.
Что стоит застраховать
| Обязательно | Необязательно, но рекомендуется |
|---|---|
| Залог. Его обязательно страхуют на случай повреждения или утраты, если в договоре нет иных условий | Жизнь и здоровье заёмщика. Если наступит страховой случай, страховка частично или полностью покроет долг |
О чём стоит помнить, когда уже взял ипотеку
Кому принадлежит недвижимость. Когда человек берёт ипотеку на покупку квартиры, после заключения сделки он становится собственником жилья. Кредитору недвижимость не принадлежит. Он является залогодержателем недвижимости.
Что заёмщик может делать с недвижимостью. Заёмщик может жить в квартире, но не может её продать или подарить без согласия кредитора.
Что можно погасить кредит досрочно. Заёмщик вправе досрочно погасить долг полностью или частично. Для этого человек должен заранее предупредить кредитора о намерении. Чаще всего сообщить нужно за 30 дней до погашения.
Что делать, если нет возможности погашать ипотеку
Ипотечные каникулы. С 2019 года заёмщики при определённых условиях вправе оформить льготный период, когда можно не вносить ежемесячные взносы, и при этом не будут начисляться пени. Важно понимать, что срок возврата долга будет увеличен на столько времени, сколько длились ипотечные каникулы.
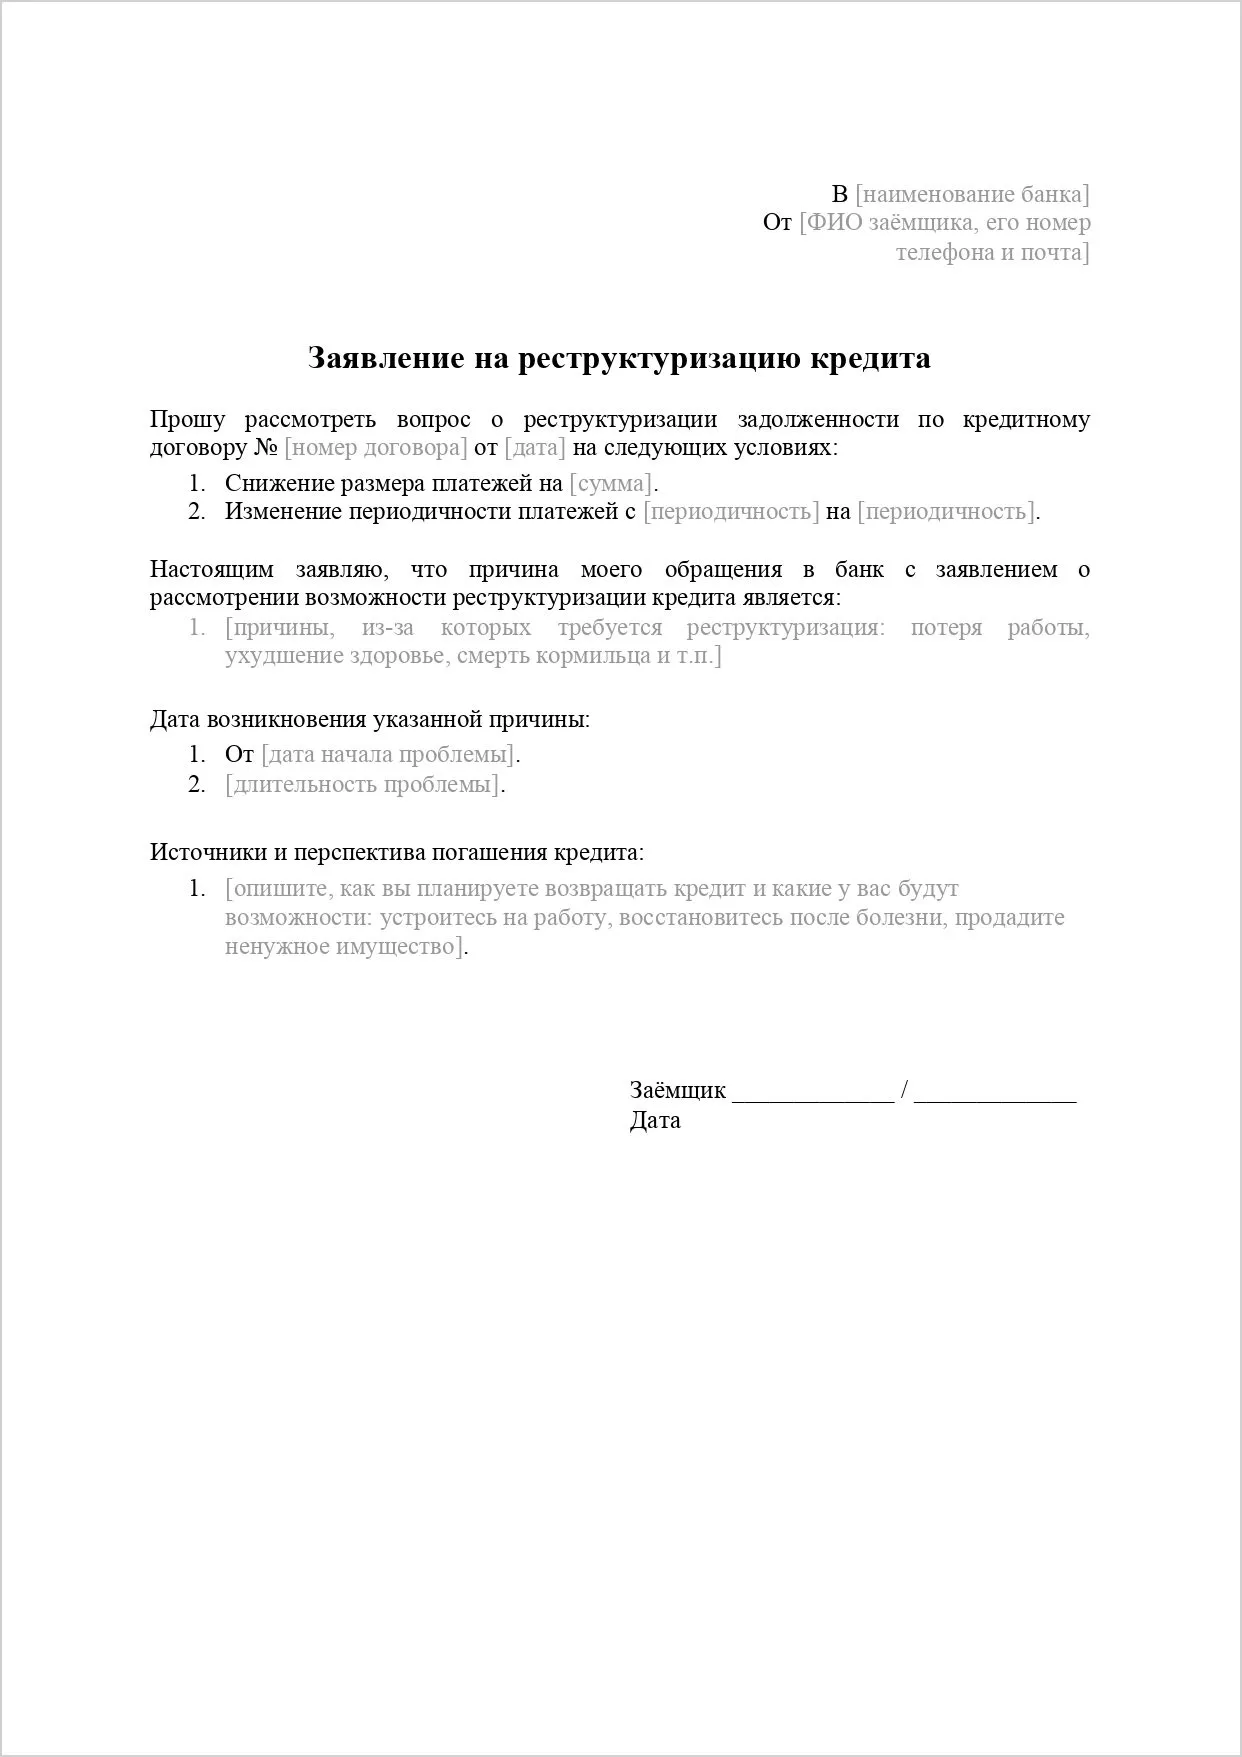
Реструктуризация. Услуга позволяет изменить текущие условия договора ипотеки. Например, уменьшить размер ежемесячных платежей за счёт увеличения срока ипотечного кредитования. Чтобы провести реструктуризацию долга, нужно направить кредитору заявление с просьбой изменить условия и объяснить причину такой потребности. Банк рассмотрит заявку и примет решение.
Рефинансирование. Это новый кредит, который берёт заёмщик для погашения текущих долгов.
Также рефинансирование позволяет собрать все имеющиеся кредиты в один и не путаться в датах внесения платежей и их суммах.
Новое предложение обычно выгоднее уже заключённой сделки. При этом бывают дополнительные расходы перед подписанием договора. Например, на услуги оценщика.
Самое важное об ипотеке
Ипотека — это вид залога недвижимого имущества. А ипотечный кредит — кредит с использованием ипотеки, то есть залоговой недвижимости.
Различают целевой ипотечный кредит и нецелевой. Первый оформляется на покупку недвижимости, при этом для залога предоставляется покупаемое имущество. Второй — для получения денег на любые цели под уже имеющуюся недвижимость.
В сделке часто задействованы следующие участники: заёмщик, кредитор, залогодатель, залогодержатель, продавец жилья, страховая компания, поручитель.
Когда человек берёт ипотеку, он становится собственником недвижимости, а кредитная организация — её залогодержателем.
Залог на основании договора об ипотеке регистрируется в ЕГРН.
Отдельные категории заёмщиков могут воспользоваться льготными ипотечными программами и мерами поддержки. В 2026 году к ним относятся семейная ипотека, дальневосточная и арктическая ипотека, военная ипотека и выплата до 450 000 рублей многодетным семьям на погашение ипотеки.
При расчёте ипотеки могут устанавливаться различные виды процентных ставок: фиксированная, плавающая или комбинированная.
У заёмщика могут быть дополнительные траты: госпошлина за регистрацию залога, страхование заложенного имущества и заёмщика, оплата работы юристов или оценщиков.
Ипотеку можно погашать с помощью дифференцированных или аннуитетных платежей.
Когда есть финансовые трудности и нечем оплачивать ипотечный кредит, заёмщик может воспользоваться ипотечными каникулами, реструктуризацией или рефинансированием.